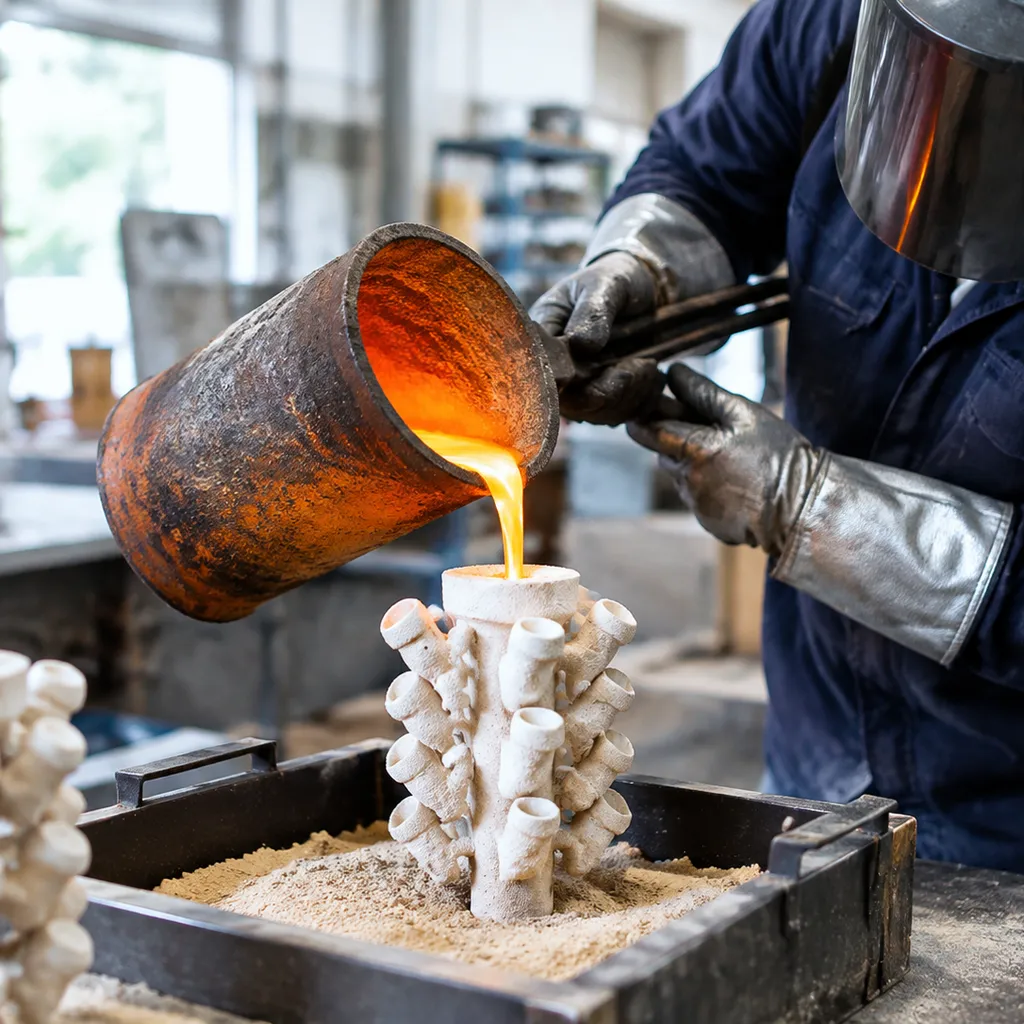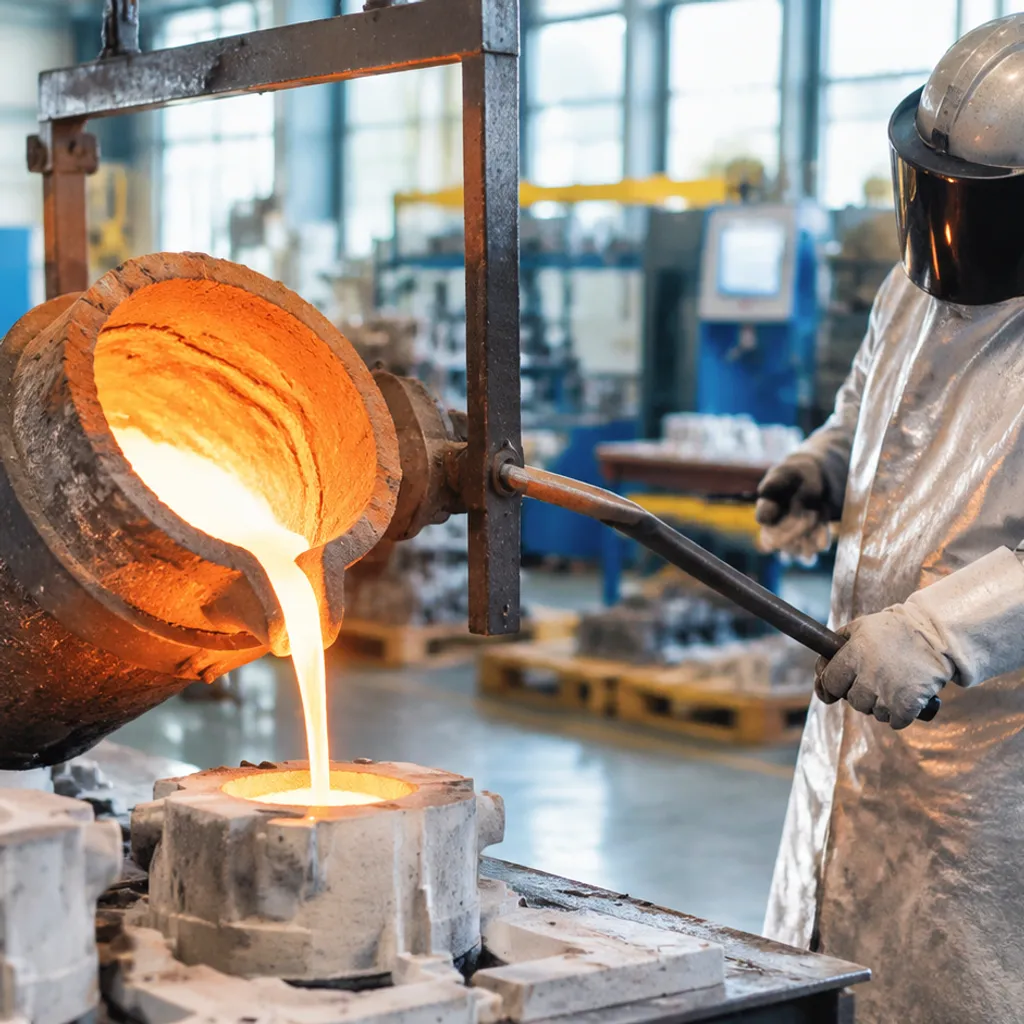
Überblick über den Feingussmarkt und Branchendynamik
Der globale Feingussmarkt expandiert weiterhin, da kritische Branchen Komponenten mit außergewöhnlichen Oberflächenfinishs, komplexen Geometrien und engen Toleranzen nachfragen. Bekannt als Präzisions-Lost-Wax-Gießen, dient diese Fertigungstechnik als Grundlage für die Herstellung von nahezu netzförmigen Metallteilen, die minimale Nachbearbeitung erfordern.[3]
Als spezialisierter Hersteller von Präzisionsgussteilen und CNC-Bearbeitung beobachten wir aus erster Hand, wie die Umstellung auf hoch effiziente Systeme in globalen Lieferketten das Marktwachstum beschleunigt.
| Marktparameter | Branchenbenchmark |
|---|---|
| Primäres Prozessverfahren | Lost-Wax-Verfahren mit keramischen Schalenformen |
| Toleranzfähigkeit | ISO 8062-3 DCTG 4 bis DCTG 6 (Nahezu netzförmige Form) [4] |
| Materialvielfalt | Edelstähle, Superlegierungen, Baustähle, Titan |
| Kern-Endmärkte | Luft- und Raumfahrt, Automobil, Medizin, Energieerzeugung |
Wichtigste Markttreiber und Wachstumsfaktoren
- Steigende Produktion von Luft- und Raumfahrt- und Verteidigungssystemen: Moderne kommerzielle und Verteidigungsflugzeuge erfordern leichte, hitzebeständige Komponenten. Gießerei verarbeitet effizient hochwertige Nickel- und Kobaltsuperlegierungen zu kritischen Turbinenschaufeln im heißen Abschnitt und Strukturelementen des Flugzeugs.
- Nachfrage nach Near-Net-Shape-Effizienz: Steigende Rohstoffkosten zwingen OEMs dazu, Schrott zu vermeiden. Präzisionsguss minimiert Metallverschwendung und liefert Maßgenauigkeit direkt aus der Keramikhülle.
- Initiativen zur Leichtbauweise im Automobilbereich: Automobilhersteller setzen auf hochintegrale, dünnwandige Gussstücke, um schwerere Mehrteil-Schweißbaugruppen in Turboladern, Getriebesystemen und strukturellen Fahrgestellkomponenten zu ersetzen.
- Miniaturisierung im Gesundheitswesen: Orthopädische Implantate und chirurgische Instrumente erfordern biologische Inertheit und komplexe Konturen. Feinguss mit Wachsausschmelzverfahren erfüllt zuverlässig diese anatomischen Anforderungen.
Einschränkungen und Herausforderungen in der Branche
- Hohe Anfangsinvestitionen für Werkzeuge und Rüstkosten: Die Erstellung von Werkzeugen für Wachs-Injektionsformen erfordert erhebliche Anfangskapitalinvestitionen, was Kleinserien weniger kosteneffizient macht im Vergleich zu additiven oder subtraktiven Verfahren.
- Längere Produktionszykluszeiten: Der traditionelle mehrstufige Prozess – einschließlich Musterherstellung, Schlammüberzug, Stucco, Trocknung, Wachsausschmelzung und Brennen – umfasst lange Zykluszeiten, die schnelle Durchlaufzeiten erschweren.
- Volatile Energie- und Rohstoffpreise: Schwankungen bei spezialisierten keramischen Bindemitteln, Feuerfestmaterialien und hochreinen Grundlegierungen wirken sich direkt auf die Produktionsmargen aus.
- Fachkräftemangel: Die Erreichung fehlerfreier Schalenkonstruktionen und gleichbleibender Metallgüsse erfordert tiefgehendes metallurgisches und technisches Fachwissen, das Jahre der Ausbildung benötigt.
Aufkommende Trends und technologische Innovationen
- 3D-gedruckte Wachs- und Polymermuster: Werkzeuglose Mustererstellung durch additive Fertigung eliminiert die Kosten für harte Werkzeuge bei Prototypen und Kleinserien, wodurch Designiterationen von Monaten auf Tage verkürzt werden.
- Automatisierte Keramikschalung Herstellung: Roboterbeschichtung und automatisierte Umwelttrockenkammern standardisieren die Schalendicke und senken die Ausfallraten während des Gießprozesses erheblich.
- Simulationsgesteuerte Gießereisoftware: Fortschrittliche computerunterstützte Ingenieursoftware (CAE) simuliert das Füllen und Erstarren der Form, um Schrumpfporosität, Hot Tears und Cold Shuts vorherzusagen, bevor das physische Gießen erfolgt.
- Hybride Bearbeitungs- und Gießlösungen: Moderne Gießereien kombinieren eigene Mehrachsen-CNC-Bearbeitungszentren mit Präzisionsgusslinien und liefern fertiggestellte, montagebereite Untersysteme an globale OEMs unter einem Dach.
Marktausblick für den Investmentguss bis 2026
Verbraucherorientierte 2026-Ausblicke für den globalen Feingussmarkt Cluster liegen im Bereich von mittleren bis niedrigen zweistelligen Milliarden USD, wobei die meisten kommerziellen Prognosen mittlere einstellige CAGR bis in die frühen 2030er Jahre ansetzen.[1] Handels- und Verbandsgrundlagen um 2023 nennen üblicherweise etwa 16,9 Milliarden USD an weltweiten Investmentgussverkäufen, was erklärt, warum die Schätzungen für 2026 nach der post-pandemischen Luft- und Raumfahrt- sowie Industrieerholung höher ausfallen.[2]
| Ausblicksband (Synthese) | Indikativer Bereich | Wie Käufer ihn lesen sollten |
|---|---|---|
| Marktgrößenbereich 2026 | Über 18-21 Milliarden USD | Entspricht mehreren Zusammenfassungen von Berichten für 2026, die den Markt bei etwa 18 Mrd. USD, 18,3-18,5 Mrd. USD oder im hohen einstelligen bis ca. 20,5 Mrd. USD je nach Umfang verorten |
| CAGR-Band bis in die frühen 2030er Jahre | Über 4.5%-5.6% | Behandeln Sie einzelne Dezimal-CAGRs als Modelloutputs, nicht als einheitliches geprüftes Branchenbuch |
| Wertband für die frühen bis mittleren 2030er Jahre | Über USD 24-32 Milliarden | Der Spread weitet sich zum Jahresende (2031 vs. 2034/2035) aus und hängt davon ab, ob medizinische oder industrielle Hardware vollständig im Umfang enthalten sind |
| Hochwertiger Gieß-Subsegment (2026) | Über USD 13-14 Milliarden | Deckt flugkritische, Energie- und andere Premium-Legierungsprogramme ab – nicht den gesamten kommerziellen Gießpool |
Für Beschaffungsteams ist die praktische Erkenntnis weniger, einer Punkt-Schätzung eines Verlags nachzujagen, sondern vielmehr, die Kapazität an die Nachfragebereiche anzupassen, die tatsächlich Angebote bewegen: Luft- und Raumfahrt- und Verteidigungsflügel, Turbo- und Antriebskomponenten im Automobilsektor sowie medizinische oder Energieprogramme, die hochwertiges Gießen mit Vakuum-Schmelzen und vollständigen NDT-Paketen spezifizieren. Wenn RFQs (Anfragen zur Angebotsabgabe) Marktangebote für Druckgussteile erfordern, übersetzen wir diese makroökonomischen Bereiche in Legierungsfamilien, Shell-Prozess (Silica-Sol vs. Wasser-Glas), Jahresvolumen und Bearbeitungsscope, bevor wir Werkzeuge festlegen.
Marktsegmentierung für Druckguss nach Materialart
Die Materialauswahl bildet das Rückgrat der globalen Feingussmarkt. Die Wahl der richtigen Legierung bestimmt die mechanische Leistung, das Korrosionsverhalten, die Oberflächenqualität und die Gesamtkosten der Produktion. Als Anbieter von Präzisionsguss und CNC-Bearbeitungsdienstleistungen entwickeln wir Komponenten aus einem umfassenden Spektrum an Eisen- und Nichteisenlegierungen, um anspruchsvolle Betriebsumgebungen zu erfüllen.
Edelstahl und Baustähle
Eisenlegierungen stellen den größten Volumenanteil im Bereich der Präzisionsgussteile dar, aufgrund ihrer Kosteneffizienz, strukturellen Steifigkeit und breiten industriellen Vielseitigkeit.
- Edelstahl: Austenitische, martensitische und gefestigte Legierungen (wie 304, 316 und 17-4 PH) bieten außergewöhnliche Verschleiß- und Oxidationsbeständigkeit. Unser detaillierter Edelstahl-Gießleitfaden zeigt auf, wie diese hochpräzisen Prozesse enge Toleranzen bei anspruchsvoller Fluidtechnik, Ventilen und Marinehardware erreichen.
- Kohlenstoff- und niedriglegierte Stähle: Legierungen wie WCB, 1020 und 4140 bleiben die praktischen Arbeitspferde für schwere Maschinen, Tragkonstruktionen und Automobilverbindungen, bei denen hohe Zugfestigkeit und einfache Wärmebehandlung entscheidend sind.
Nickel- und Kobaltbasis-Superlegierungen
Superlegierungen definieren das High-Value-Segment der Wachsverlust-Gießindustrie, speziell entwickelt, um mechanischen Belastungen und chemischer Degradation unter extremen thermischen Belastungen standzuhalten.
- Nickelbasierte Superlegierungen (Inconel 718, 625, Hastelloy): Überlegene Kerbspannungsfestigkeit und Oxidationsbeständigkeit bei Betriebstemperaturen über 1.000°C, was sie für heiße Sektionen von Gasturbinen und Brennkammern unverzichtbar macht.
- Kobaltbasierte Superlegierungen (Stellite): Hervorragend bei starkem Verschleiß, thermischem Schock und korrosiven Bedingungen, häufig verwendet in Kraftwerksdüsen und spezialisierten chemischen Verarbeitungsausrüstungen.
Aluminium- und Titanlegierungen
Der globale Trend hin zu Leichtbau und überlegenen Stärke-Gewichts-Verhältnissen treibt das schnelle Wachstum für nicht-eisenhaltige Präzisionslegierungen voran.
- Titan-Gießen: Erfordert inert keramische Schalenschalenformen und Vakuum-Schmelzsysteme, um atmosphärische Kontaminationen zu verhindern. Titan-Gussteile sind unverzichtbar in hochklassigen Luft- und Raumfahrtstrukturen sowie biokompatiblen orthopädischen Implantaten.
- Aluminiumlegierungen: Kombiniert niedrige Dichte mit ausgezeichneter Wärmeleitfähigkeit und gilt als Standardwahl für leichte elektronische Gehäuse, dünnwandige Luft- und Raumfahrtkanäle sowie Hochleistungsautomobilkomponenten.
Marktanalyse für Investitionsguss nach Endverbrauchsanwendung
Der globale Markt für Investitionsguss umfasst verschiedene Branchen, die fehlerfreie Teile, komplexe Geometrien und außergewöhnliche Oberflächenfinishs benötigen. Als professionelle Anbieter von Präzisionsguss und CNC-Bearbeitung entwickeln wir Gussteile, die strengen regulatorischen Standards und anspruchsvollen Betriebsumgebungen in diesen Hauptsektoren gerecht werden.
Luft- und Raumfahrt sowie Verteidigung:
Luft- und Raumfahrt sowie Verteidigung stellen den größten Anteil am Umsatz des Marktes für Hochwert-Gussteile dar. Kritische Komponenten in der Luft- und Raumfahrt sind extremen thermischen und mechanischen Belastungen ausgesetzt und erfordern eine einwandfreie strukturelle Integrität sowie Mikrostrukturoptimierung.
- Kernkomponenten: Turbinenblätter, Verdichterschaufeln, Raketenträger, Kraftstoffdüsen und Hydrauliksystemgehäuse.
- Schlüssellegierungen: Nickel- und Kobaltbasis-Superlegierungen sowie leichte Titan-Gussqualitäten.
- Werttreiber: Das Wachsverlustverfahren in Kombination mit fortschrittlicher keramischer Schalenschalen-Technologie bietet außergewöhnliche Maßgenauigkeit und Dünnwandfähigkeit, eliminiert redundante Nachbearbeitung und reduziert das Gesamtgewicht des Flugzeugs.
Automobil- und Nutzfahrzeugindustrie:
Die Automobilindustrie ist stark auf Präzisionsguss angewiesen, um Kraftstoffeffizienz zu optimieren, die Motorleistung zu verbessern und den Übergang zu Elektrofahrzeugplattformen zu unterstützen. Während einfachere Strukturteile oft auf eine industriellen Druckgussverfahren, dominiert Investitionsguss komplexe, hochbelastete Antriebssystemanwendungen, die herkömmliche Werkzeuge übersteigen.
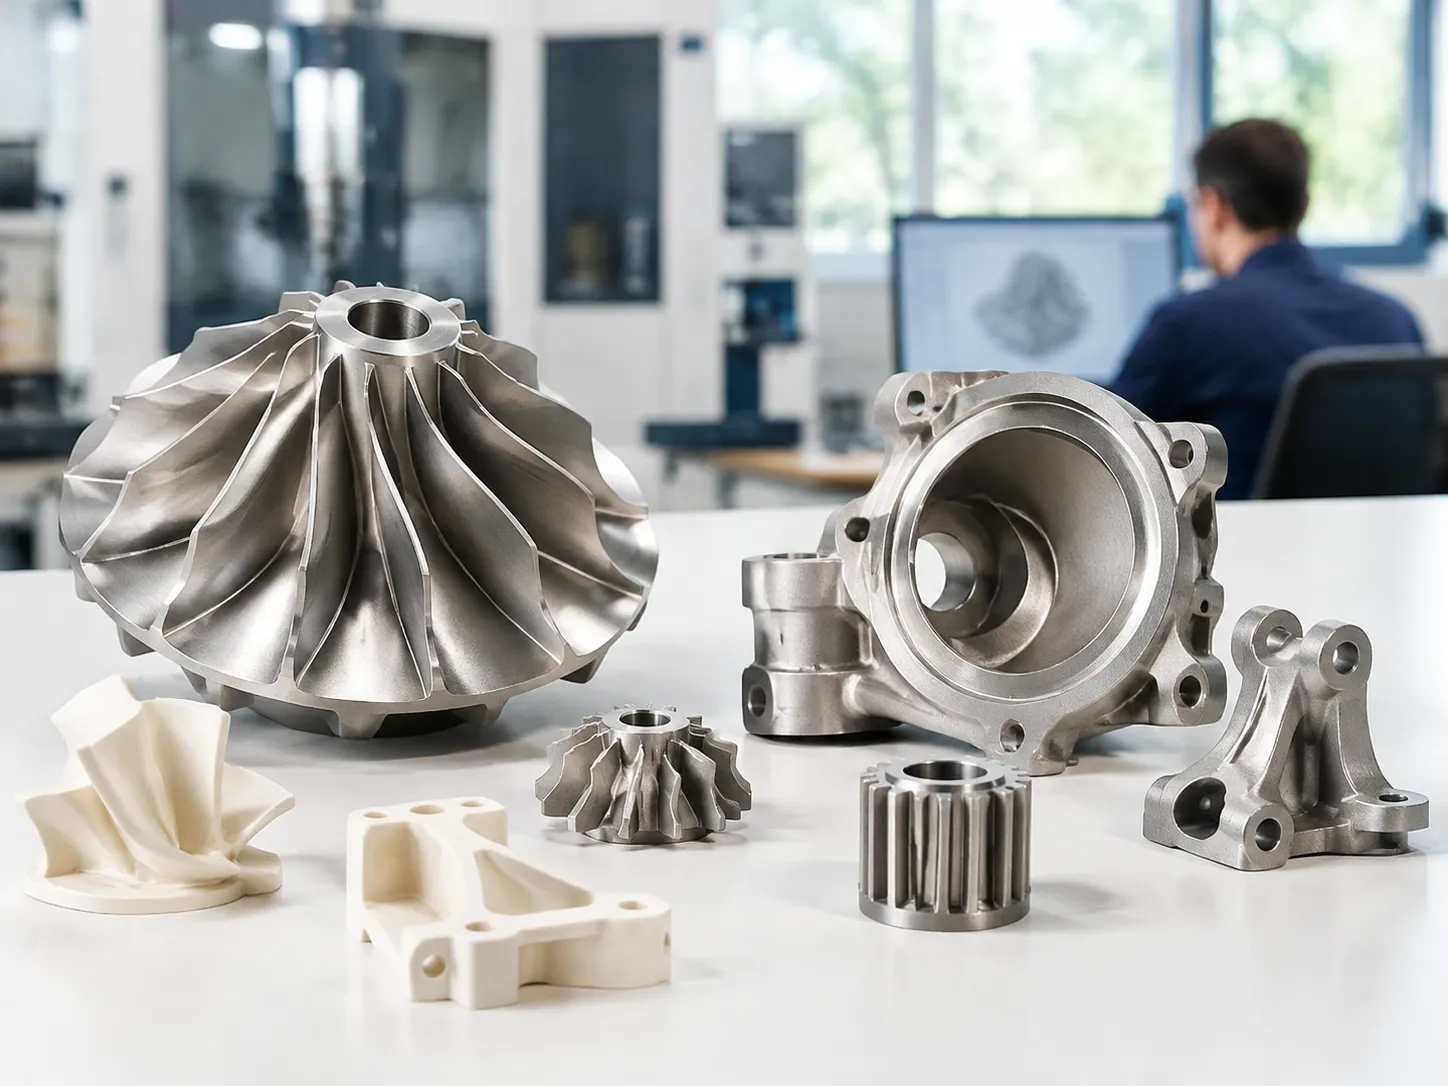
- Motor & Antriebsstrang: Turbolader-Turbinenräder, Kraftstoffeinspritzdüsen und Riemenhebel.
- Fahrgestell & Getriebe: Hochfeste Schaltgabeln, Lenkgelenke und Aufhängungshalter.
- Leistungs-vorteil: Nahe-net-Form-Herstellung führt zu engeren Toleranzen und überlegener Ermüdungsbeständigkeit direkt aus der Form.
Medizinische Implantate und chirurgische Geräte
Die medizinische Fertigung erfordert makellose Oberflächenreinheit, Biokompatibilität und komplexe Details für funktionale Ergonomie. Die Auswahl der Bestes Metall zum Gießen innerhalb medizinischer Operationen stellt sicher, dass Implantate nahtlos mit Knochengewebe integriert werden und zyklischen Körperbelastungen standhalten.
- Orthopädische Implantate: Künstliche Kniegelenke, Femurköpfe, Hüftstämme und Wirbelsäulengehäuse, gegossen aus Kobalt-Chrom (CoCr) und Titanlegierungen.
- Chirurgische Instrumentierung: Skalpellgriffe, endoskopische Gelenkverbindungen und Hardware für Zahnrekonstruktionen.
- Strikte Einhaltung: Schlamm-Beschichtungsreinheit und vakuumunterstütztes Gießen minimieren Porosität und erfüllen die strengen medizinischen Standards ISO 13485 und ASTM.
Energie, Öl & Gas sowie Kraftwerksbau
Schwere korrosive Umgebungen, kryogene Temperaturen und hohe Betriebsdrücke prägen die Energie- und petrochemische Märkte. Schwerindustrie setzt auf Lieferanten des Gießereimarktes für Komponenten, die lange Lebenszyklen und minimale Ausfallzeiten bieten.
- Energieerzeugung: Schwerlast-Gasturbinenblätter (IGT), Brennkammerliner und Brennerdüsen, die in unseren Kraftwerks-Feingussteile Programmen.
- Öl & Gas Exploration: Bohrgestänge, subsea Fluidsteuerungsventilgehäuse, Durchflussmessergehäuse und Hochdruckpumpenräder.
- Materialresistenz: Duplex-Edelstahl und hochnickelhaltige Legierungen verhindern Wasserstoffversprödung und widerstehen saurem Gasabbau in aggressiven subsea-Produktionsbohrungen.
Regionale Marktanteile und Ausblick für die Gießereimarkt
Der globale Gießereimarkt spiegelt unterschiedliche regionale Stärken wider. Fertigungszentren konzentrieren sich auf Volumen und Kosteneffizienz, während westliche Volkswirtschaften den Sektor durch fortschrittliche Metallurgie und kritische Anwendungen dominieren. Als Anbieter von Präzisionsguss überwachen wir diese Veränderungen genau, um unsere Kapazitäten an die weltweiten Ingenieuranforderungen anzupassen.
Dominanz Asien-Pazifik und Wachstum in der Fertigung
Die Region Asien-Pazifik kontrolliert den größten Anteil am Markt für Gießereitechnik. Angetrieben von massiven Industriegrundlagen in China, Indien und Japan versorgt diese Region Komponenten in den Bereichen Nutzfahrzeugautomobil, Schwerindustrie und Pumpen- und Ventilindustrie.
- Lieferkettenintegration: Integrierter inländischer Zugang zu Werkzeugen, Silica-Sol-Rohstoffen und Präzisions-CNC-Bearbeitungszentren hält die Vorlaufzeiten kurz.
- Wettbewerbsfähige Preise: Ausgebaute Infrastruktur ermöglicht es Gießereien auf dem Markt für Investitionsguss, äußerst wettbewerbsfähige Stückkosten bei mittel- bis hochvolumigen Serien anzubieten.
- Erweiterung der Fähigkeiten: Gießereien in der Region wechseln schnell von einfachen kommerziellen Güten zu hochspezifizierten Edelstahl- und komplexen Legierungsgüssen.
Nordamerika Hohe Nachfrage nach hochwertigen Gussprodukten
Nordamerika stellt die lukrativste Region für hochwertigen Investitionsguss dar. Die Nachfrage konzentriert sich auf die Luft- und Raumfahrt, Verteidigung und Medizin, wo Komponenten extremen thermischen Belastungen und zyklischer Ermüdung standhalten müssen.
Regionale Beschaffungsteams priorisieren strenge Qualitätskontrollen, NADCAP-Zertifizierungen und AS9100-Standards gegenüber reinen Stückkosten.[6] Analyse von Branchenbenchmarks wie Aristo Cast Inc Präzisionsguss Einblicke und Materialleistung zeigt, wie regionale Zulieferer kontinuierlich die Grenzen von Rapid Prototyping, Dünnwandfähigkeiten und Superlegierungsintegrität für flugkritische Hardware verschieben.
Europa Technologische Fortschritte und Trends
Europa hat eine bedeutende Präsenz im Markt für Investitionsguss, gestützt durch führende Automobiltechnik, große Unternehmen der Luft- und Raumfahrt sowie Kraftwerkshersteller. Wichtige regionale Merkmale sind:
- Saubere Energie und Antriebssysteme: Hohe Nachfrage nach nickelbasierten Superlegierungen in landgestützten Gasturbinen und Strukturelementen für die nächste Generation von Flugzeugtriebwerken.
- Digitale Gießereien: Schnelle Einführung von 3D-gedruckten Wachs- und Polymermustern, automatisierten Schlämmeintauchrobotern und Finite-Elemente-Simulationen der Erstarrung.
- Nachhaltigkeitsanforderungen: Europäische Anlagen konzentrieren sich stark auf das Recycling von keramischen Schalen im geschlossenen Kreislauf, keramische Schlämme mit geringem Bindemittelanteil und die Reduzierung des CO2-Fußabdrucks während des Induktionsschmelzens.
Wettbewerbslandschaft des Investment-Gusshandels
Der Markt für Investment-Gusshandel ist durch hohe technologische Barrieren, strenge Qualitätszertifizierungen und starke Kapitalanforderungen gekennzeichnet. Das Wettbewerbsumfeld erstreckt sich über globale Top-Industriegiganten und spezialisierte Präzisionsgießereien, die kritische Ingenieursektoren bedienen. Um wettbewerbsfähig zu bleiben, verbessern etablierte Akteure kontinuierlich die Werkzeugfähigkeiten, automatisieren die Schalenherstellungslinien und erweitern die interne zerstörungsfreie Prüfung (NDT).
Führende Hersteller im Investment-Gusshandel
Top-Hersteller unterscheiden sich durch Materialkompetenz, enge Toleranzkontrolle und vertikale Integration.
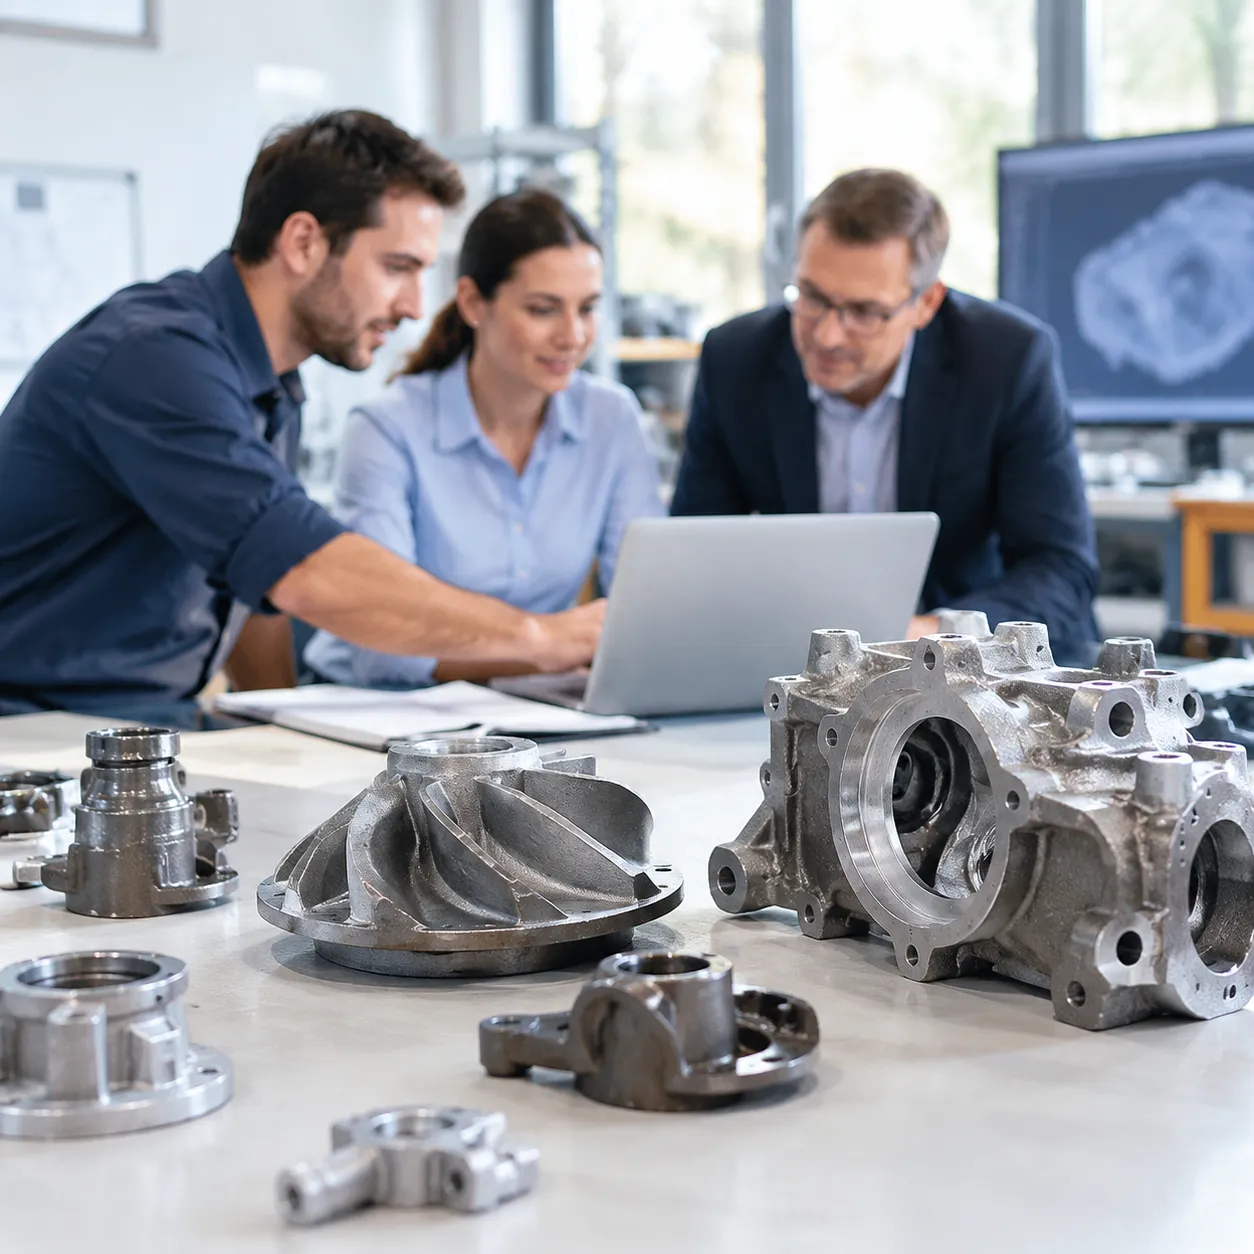
Wir sind professionelle Anbieter von Präzisionsguss- und CNC-Bearbeitungsdiensten, die kritische Komponenten direkt an globale Lieferketten liefern. Als vollständig integrierter Hersteller im Investment-Gusshandel verbindet unsere Anlage Hochleistungsmetallurgie mit der Fertigung fertiger Teile, sodass Kunden Zwischenverarbeitungsverzögerungen umgehen können.
- Globale Konglomerate: Unternehmen wie Howmet Aerospace, Precision Castparts Corp (PCC) und Signicast setzen Maßstäbe bei Turbinen- und Flugzeugrumpfkomponenten in ultra-hohem Volumen.
- Spezialisierte Gießereien: Dedizierte Betriebe konzentrieren sich auf hochintegritätsfähige Legierungen und produzieren komplexe Teile wie spezielle Kobaltschmelzlegierungen die extremen Hitze-, Reibungs- und korrosiven Umgebungen standhalten sollen.
- Agile Mid-Market-Produzenten: Regionale Zulieferer bieten schnelle Prototypenentwicklung, digitale Wachsdruckverfahren und flexible Produktionspläne für Industrieventile, Pumpen und Automobilbaugruppen.
| Tier-Kategorie | Kernfokusbereiche | Wettbewerbsvorteile |
|---|---|---|
| Tier 1 Globale Marktführer | Luft- und Raumfahrtstruktureile, Verteidigungssysteme, große Gasturbinen | Massive Skalierung, proprietäres Einkristall-Gießen, langfristige OEM-Verträge |
| Präzisionsspezialist Gießereien | Hochlegierte Ventile, Medizinische Instrumente, Verschleißfeste Hardware | Schnelle Bearbeitung, Individuelle Legierungen, Kosteneffiziente Werkzeuge |
| Vollservice Bearbeitungsanbieter | Nahe-net-Formteile mit Mehrachsen-CNC-Finish | Vollständige Konsolidierung der Lieferkette, null Montagefehler |
Strategische Fusionen, Übernahmen und Expansionen
Konsolidierung im Markt für Investitionsguss setzt sich in rasantem Tempo fort, da Branchenführer ihre metallurgischen Fähigkeiten erweitern und kritische regionale Versorgungsketten sichern:
- Vertikale Integration: Erstklassige Zulieferer erwerben aktiv spezialisierte CNC-Maschinenwerkstätten und Oberflächenbehandlungsspezialisten, um fertig montierte Komponenten unter einer einzigen Bestellung zu liefern.
- Geografische Expansion: Führende Fabriken im Markt für Investitionsguss etablieren sekundäre Produktionszentren in Südostasien, Mexiko und Osteuropa, um lokale Lieferwege anzubieten und Frachtengpässe zu minimieren.
- Technologiegetriebene Fusionen und Übernahmen: Gießereien übernehmen additive Fertigungsunternehmen sowie 3D-Sand- und Wachs-Druckfirmen, um die schnelle Prototypenentwicklung zu beschleunigen, ohne harte Stahlwerkzeuge zu benötigen.
- Materialdiversifizierung: Etablierte Akteure kaufen Nischenanlagen mit Vakuum-Induktionsschmelztechnologie (VIM), um die steigende Nachfrage nach Titan- und exotischen Nickel-Gussteilen zu unterstützen.
Beschaffungsteams, die zuverlässige Lieferzeiten und wettbewerbsfähige Angebote im Markt für Investitionsguss suchen, bevorzugen zunehmend Zulieferer, die den gesamten Arbeitsablauf kontrollieren – von der schnellen Mustergestaltung und Gießen bis hin zu Finish-Bearbeitung und Maßkontrolle.
Vergleich der Prozesse im Markt für Investitionsguss
Die Wahl des richtigen Produktionsweges wirkt sich direkt auf die Komponentenleistung, die Lieferzeiten und die Stückkosten aus. Im weiteren Feingussmarkt, präzise Wachsverlust-Techniken übertreffen bei komplexen Geometrien, engen Toleranzen und überlegener Legierungsintegrität stets traditionelle Formverfahren.
Feinguss vs. Druckguss
Obwohl beide Prozesse hochpräzise Komponenten liefern, bedienen ihre Kernfähigkeiten unterschiedliche technische Anforderungen. Eine Bewertung Feinguss vs. Druckguss hervorhebt die wichtigsten betrieblichen Unterschiede:
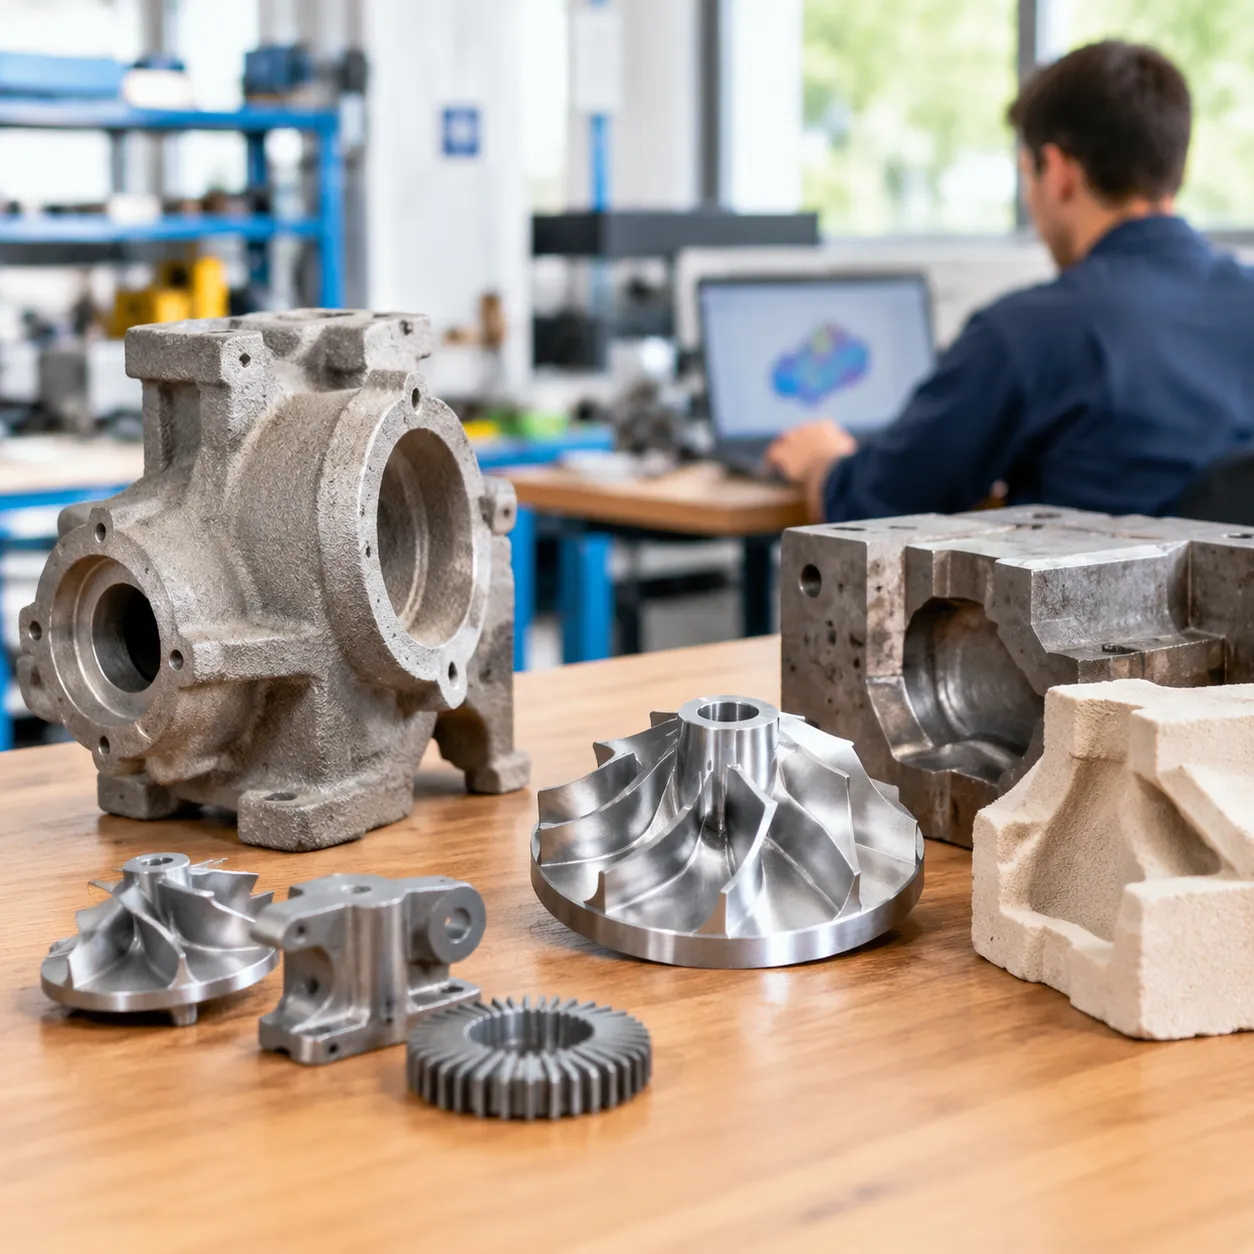
- Legierungsvielfalt: Druckguss ist hauptsächlich auf Nichteisenmetalle mit niedrigeren Schmelzpunkten beschränkt, wie Aluminium, Zink und Magnesium.[5] Feinguss ermöglicht nahezu jede Legierung, einschließlich Kohlenstoffstahl, Edelstahlguss, Titan und Hochtemperatur-Superlegierungen.
- Designflexibilität & Werkzeugbau: Druckguss erfordert teure, gehärtete Stahlwerkzeuge, was Designänderungen kostspielig macht und komplexe interne Unterkühlungen einschränkt. Feinguss nutzt opake Wachsmodelle, bietet größere Gestaltungsspielräume für komplexe interne Passagen und dünnwandige Profile bei geringeren Anfangsinvestitionen in Werkzeuge.
- Mechanische Eigenschaften: Druckgussteile leiden oft unter interner Gasporosität aufgrund turbulenter Hochdruckfüllung. Präzisionsguss erzeugt dichtere, strukturell stabile Teile, die für Hochbelastungsanwendungen in Luft- und Raumfahrt, Energie- und Verteidigungssektoren geeignet sind.
Feingießen vs. Sandguss
Sandguss bleibt ein Grundpfeiler für schwere, einfache Strukturkomponenten, doch die traditionelle Methode stößt an Grenzen, wenn feine Details und minimaler Nachbearbeitung erforderlich sind – siehe auch Investmentguss vs. Sandguss. Durch den Einsatz unseres Feinguss-Lost-Wax-Verfahrens bieten sich deutliche Produktionvorteile:
- Maßgenauigkeit & Oberflächenfinish: Sandformen hinterlassen eine raue Oberflächenstruktur (typischerweise Ra 12,5-25 µm) und größere Toleranzen, was umfangreiche CNC-Bearbeitung erfordert. Unsere keramische Schalenformtechnik erzielt glatte Oberflächen (Ra 3,2 µm oder besser) und enge Toleranzen im Nah-Nettogewichts-Format.
- Gewichtsreduzierung & Dünnwandigkeit: Sandguss hat Schwierigkeiten mit der Integrität dünnwandiger Strukturen. Feinguss produziert zuverlässig Wandstärken bis zu 1,5 mm, sodass Ingenieure das Gesamtgewicht der Komponenten reduzieren können, ohne die strukturelle Festigkeit zu beeinträchtigen.
- Gesamtkosten des Eigentums: Obwohl die Werkzeuge für Sandguss zunächst günstiger sind, machen die hohen Ausschussraten, aufwändige Bearbeitung und Materialverschwendung den Präzisionsfeinguss oft zur kosteneffizienteren Wahl für hochwertige Komponenten.
Häufig gestellte Fragen (FAQs) zum Markt für Feinguss
Wie groß ist die aktuelle Marktgröße und das prognostizierte Wachstum des Feingussmarktes?
Der globale Feingussmarkt wird auf einen Wert von ungefähr USD 18-21 Milliarden für 2026 geschätzt basierend auf aktuellen kommerziellen Ausblicken, wobei längerfristige Prognosen üblicherweise bis etwa USD 24-32 Milliarden bis Anfang bis Mitte der 2030er Jahre bei mittleren einstelligen CAGR in der Nähe 4.5%-5.6%.[1] Schlüsseltriebkräfte, die diese Entwicklung vorantreiben, sind:
- Steigende Nachfrage im Luft- und Raumfahrtbereich: Erneuerungen von kommerziellen Flotten und Modernisierungsprogramme im Militär erfordern hochintegrale Turbinenteile und strukturelle Hardware.
- Automobil-Turbolader- und Antriebsbedarf: Hocheffiziente Motoren basieren auf komplexen Geometrien, die mittels Wachsverlustguss hergestellt werden.
- Fortschritte im medizinischen Sektor: Orthopädische Implantate und chirurgische Robotik erfordern enge Toleranzen und biokompatible Metalle.
Welcher Materialsektor dominiert den Investment-Gussteilmarkt?
Edelstahl und Baustahl führen den Markt nach Volumen und Gesamtanteil an, angetrieben durch den weit verbreiteten Einsatz in Industrieventilen, Automobilbaugruppen und mechanischer Hardware. Allerdings bevorzugen spezialisierte Sektoren zunehmend fortschrittliche Metallurgie:
- Superlegierungen (Nickel- und Kobaltbasierte): Dominiert in Hochtemperatur-Hot-Sections in Düsentriebwerken und Industrie-Gasturbinen.
- Titanlegierungen: Expansiv wachsend im Bereich medizinischer Implantate und Luft- und Raumfahrtstrukturen, bei denen das Verhältnis von Stärke zu Gewicht entscheidend ist.
- Aluminiumlegierungen: Bevorzugt für leichte Verteidigungs- und optische Gehäuseanwendungen.
Als Anbieter von Präzisionsguss- und CNC-Bearbeitungsdienstleistungen entwickeln wir Komponenten aus diesen Legierungen, um strenge Betriebsanforderungen zu erfüllen und zuverlässige Leistung zu liefern.
Wer sind die führenden globalen Akteure in der Investment-Gussteilindustrie?
Die globale Lieferkette umfasst etablierte multinationale Konglomerate sowie spezialisierte Präzisionsfertigungsanlagen. Bedeutende Industrieproduzenten sind:
- Howmet Aerospace: Dominieren die strukturelle Luftfahrzeug- und Triebwerk-Flügelguss.
- Precision Castparts Corp. (PCC): Spezialisiert auf große, komplexe strukturelle Superlegierungsbauteile.
- Signicast (Form Technologies): Bekannt für hochautomatisierte, hochvolumige Präzisionsgusslösungen.
- Hitchiner Manufacturing: Pioniere in Gegen-Gravitations-Gießtechniken für die Automobil- und Verteidigungsbranche.
- Zollern GmbH & Co. KG: Lieferung fortschrittlicher Metalllösungen für schwere Maschinen und Energieinfrastruktur.
Während Tier-1-Zulieferer sich hauptsächlich auf große Verteidigungsverträge konzentrieren, bieten zuverlässige mittelständische Anlagen maßgeschneiderte Angebote, schnellere Lieferzeiten und End-to-End-CNC-Finish. Für Einkäufer, die Produktionswege jenseits des verlorenen Wachsausschmelzverfahrens bewerten, hilft die Analyse Sandguss vs. Druckguss bei der Wahl des richtigen Verfahrens bei der Bestimmung der kosteneffizientesten Methode, bevor in endgültige Werkzeuge investiert wird.
Referenzen
- EIN Presswire - Wachstum des Investment-Gusssmarktes: Von 16,9 Milliarden US-Dollar im Jahr 2023 auf 33,9 Milliarden US-Dollar bis 2034 (Zusammenfassung der TMR-Studie) ↩
- Investment Casting Institute - Branchenverband (Kontext der Weltmarktübersicht) ↩
- Wikipedia - Gießen nach dem verlorenen Wachs ↩
- Investment Casting Institute - Überblick über den Präzisions-Investitionsgussprozess
- NADCA / diecasting.org - Gießprozess
- SAE - AS9100D Qualitätsmanagementsysteme (Luft- und Raumfahrt)