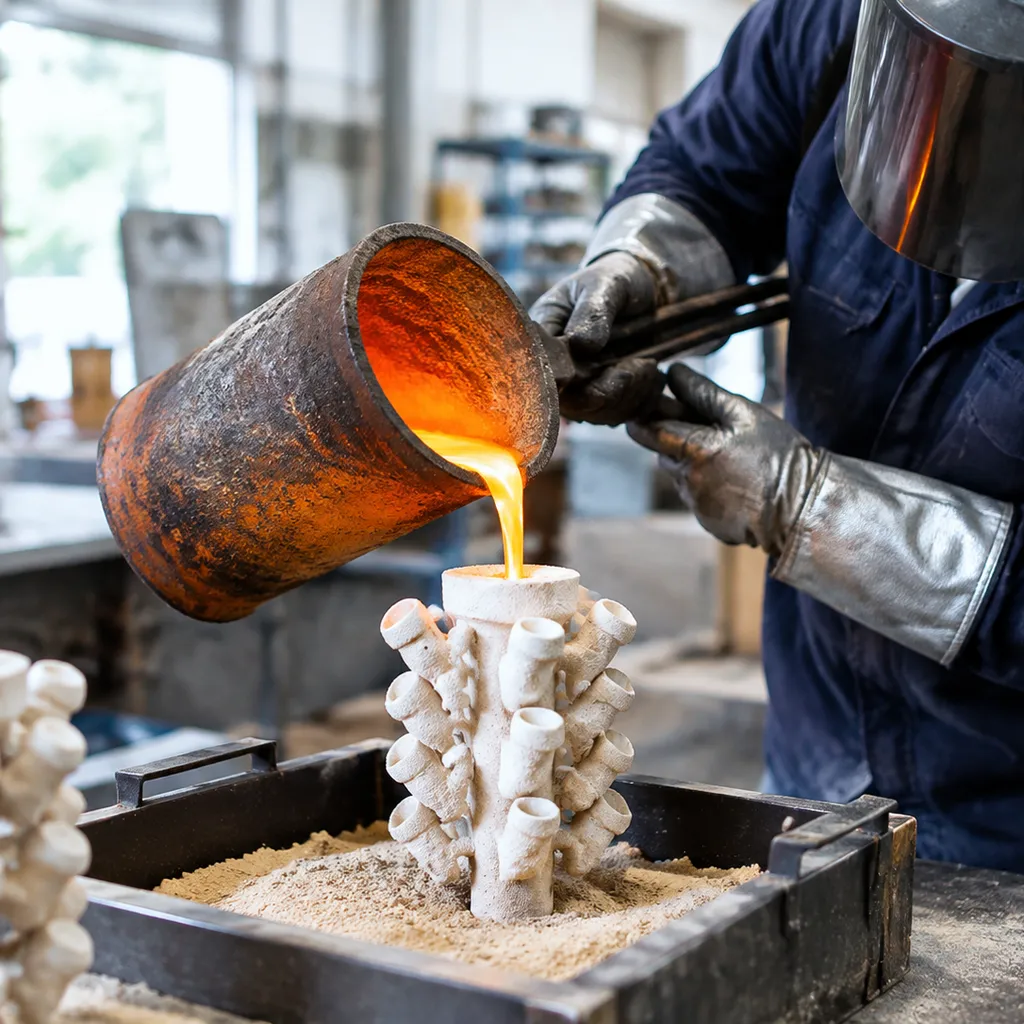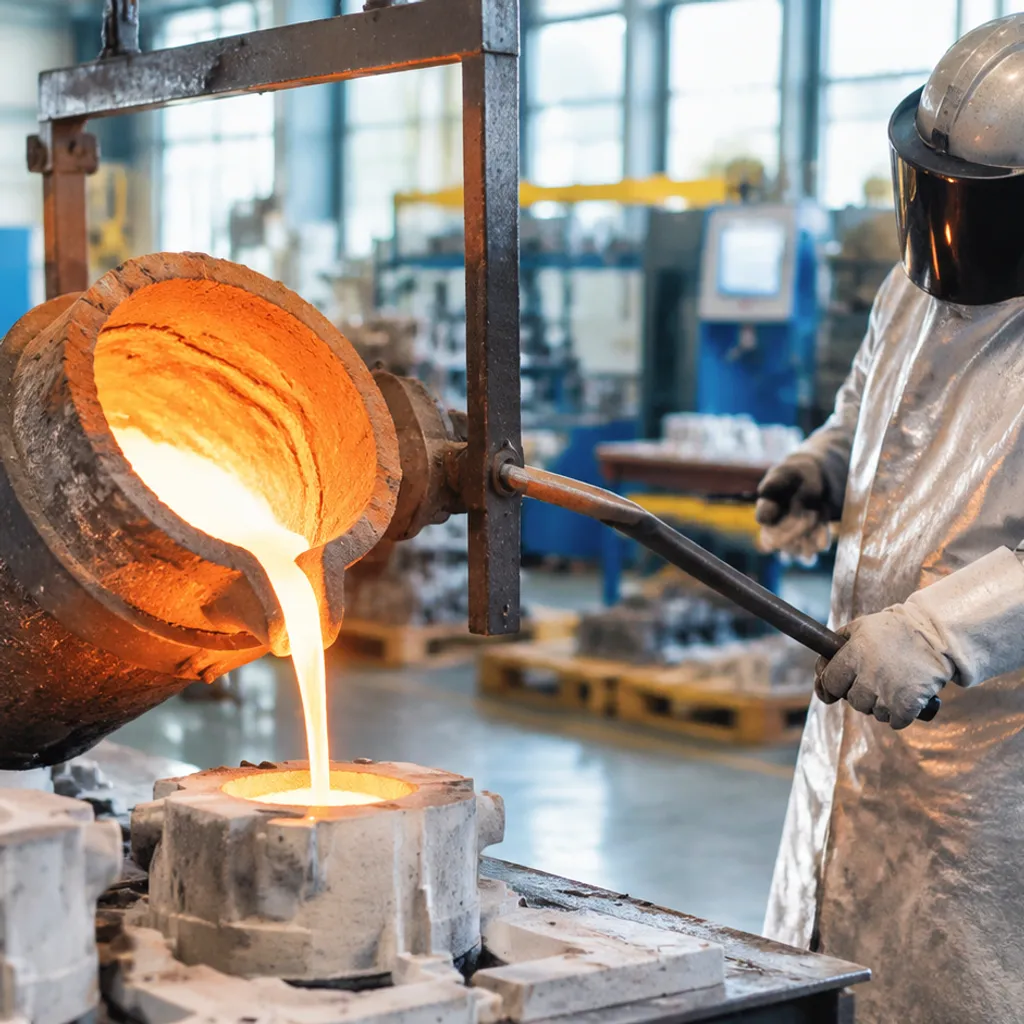
Oversikt over investeringsstøpe-marknaden og industridynamikk
Den globale investeringsstøpe-marknaden held fram med å utvide seg ettersom viktige industribransjar etterspør komponentar med unike overflatefinishar, intrikate geometriar og strenge toleransar. Vanlegvis kjent som presisjonslost-voksstøpe, fungerer denne produksjonsteknikken som grunnlag for å lage nær-nett-form metalldeler som krev minimal sekundær maskinering.[3]
Som ein dedikert produsent av presisjonsstøpe og CNC-maskinering, observerer vi korleis overgangen til høgeffektive system over globale forsyningskjeder akselererer marknadsveksten.
| Marknadsparameter | Bransjebenchmark |
|---|---|
| Primær prosessmetode | Lost-wax prosess med keramiske skallformer |
| Toleransekapasitet | ISO 8062-3 DCTG 4 til DCTG 6 (Nær-nett-form) [4] |
| Materialmangfald | Rustfrie stål, superlegeringar, karbonstål, titan |
| Kjerne- og sluttmarknader | Luftfart, bilindustri, medisinsk, kraftproduksjon |
Nøkkelmarknadsdrivarar og vekstfaktorar
- Auka produksjon av luftfart og forsvarsflåte: Moderne kommersielle og forsvarsfly krev lette, varmebestandige komponentar. Investeringstøyping prosesserer effektivt høgkvalitets nikkel- og kobaltsuperleger til kritiske varmseksjons turbinblad og strukturelle luftfartselement.
- Etterspurnad etter Near-Net-Shape Effektivitet: Stigende råvarekostnader tvinger OEM-ar til å eliminere avfall. Presisjonstøyping minimerer metallavfall, og leverer dimensjonsnøyaktighet rett ut av den keramiske skallet.
- Initiativ for Lettvektsbil i Bilindustrien: Bilprodusentar vender seg til høg-integritet, tynne vegg investeringsstøypingar for å erstatte tyngre fler-delte sveisede samansetningar i turboaggregat, transmisjonssystem og strukturelle chassis-komponentar.
- Miniaturisering i Helsevesenet: Ortopediske implantat og kirurgiske instrument krev biologisk inertheit og komplekse konturer. Lost-wax støyping matcher pålitelig desse anatomiske krava.
Begrensningar og Utfordringar i Industri:
- Høge innledande verktøy- og oppsettskostnader: Verktøyproduksjon for voksinjeksjonsformer krev betydelig startkapital, noko som gjer lavvolums produksjonskjøyringar mindre kostnadseffektive samanlikna med additiv eller subtraktiv teknologi.
- Forlengde produksjonssyklustider: Den tradisjonelle fler-stegs prosessen – inkludert mønsterproduksjon, slurry-belegg, stuccoing, tørking, dewaxing og brenning – involverer lange syklusar som utfordrar raske leveringstider.
- Volarile energiprisar og råvareprisar: Svingingar i spesialiserte keramiske bindemiddel, refraktærmaterialar og høyrensar masterleger påverkar direkte produksjonsmarginar.
- Manglar på dyktig arbeidskraft: Å oppnå null-feil skallkonstruksjon og konsekvent metallkasting krev djupt metallurgisk og teknisk handverk som tar år å utvikle.
Vaksande trendar og teknologiske innovasjonar:
- 3D-trykte voks- og polymermønster: Verktøylaus mønsterproduksjon via additiv produksjon eliminerer kostnader for harde verktøy for prototyping og lavvolums produksjon, og forkorter designiterasjonar frå månader til dagar.
- Automatisert keramikkskallproduksjon: Robotskaling og automatiserte miljøtørkekamre standardiserer skalltykkleik, og reduserer betydeleg feilrate under støping.
- Simuleringsdreven støperiprogramvare: Avansert datastyrt ingeniørkunst (CAE) simulerer formafylling og herding, og forutsier krympingsporositet, varmebrudd og kalde sprekkar før fysisk støyping skjer.
- Hybrid maskinering og støpesolutionar: Moderne støperier kombinerer eigne flerakse CNC-maskineringssenter med presisjonsstøpebannar, og leverer ferdige, klare til montering under ein tak til globale OEM-ar under eitt tak.
Marknadsutsikter for investeringsstøyping for 2026
Kjøparfokuserte utsikter for 2026 for den globale investeringsstøpe-marknaden klynga ligg i eit midt-teen til lågare-tjue milliardar USD-bånd, med dei fleste kommersielle prognosar som rammer inn midtsingel-siffer CAGRs inn i byrjinga av 2030-åra.[1] Handels- og foreningsgrunnlag rundt 2023 viser vanlegvis om lag 16,9 milliardar USD i globale sal av investeringsstøyping, noko som forklarer kvifor estimata for 2026 er høgare etter oppsvinget i romfart og industri etter pandemien.[2]
| Utsiktsbånd (syntese) | Indikativt område | Korleis kjøparar bør lese det |
|---|---|---|
| Marknadsstørrelsesbånd for 2026 | Om USD 18-21 milliardar | Stemmer overeins med fleire rapportoppsummeringar for 2026 som plasserer marknaden nær USD 18 milliardar, USD 18,3-18,5 milliardar, eller dei høgare-tjue til ca USD 20,5 milliardar avhengig av omfanget |
| CAGR-bånd fram til byrjinga av 2030-åra | Om 4.5%-5.6% | Behandl enkeltdesimal CAGRs som modellutgangar, ikkje som eit enkelt revidert industriregister |
| Verdiområde tidleg til midt-2030-åra | Om USD 24-32 milliardar | Spreiinga aukar med slutten av året (2031 mot 2034/2035) og om medisinsk eller industrielt maskinvare er fullt omfatta |
| Høg verdi-tilsettande støypesub-segment (2026) | Om USD 13-14 milliardar | Dekkjer flykritiske, energirelaterte og andre førsteklasses legeringsprogram - ikkje heile den kommersielle støypeporteføljen |
For innkjøpsgrupper er den praktiske lærdommen mindre å jakte på éin utgjevar sitt punktestimat og meir å matche kapasitet med etterspørselslaga som faktisk flyttar tilbod: luftfart og forsvar luftvingar, bilsektoren turbo- og drivlinjeutstyr, og medisinske eller energiprogram som spesifiserer høg verdi-tilsettande støyping med vakuummelting og full NDT-pakke. Når RFQ-ar krev tilbod for investeringsstøypemarknaden, oversetter vi desse makrobanda til legeringsfamilie, skallprosess (silisium-sølvs vs vatn-glass), årleg volum og maskineringsomfang før vi forplikter oss til verktøy.
Marknadssegmentering for investeringsstøyping etter materialtype
Materialvalet fungerer som ryggraden i den globale investeringsstøpe-marknaden. Å velje riktig legering bestemmer mekanisk ytelse, korrosjonsatferd, overflatefinish og totale produksjonskostnader. Som leverandørar av presisjonsstøyping og CNC-maskinering, utviklar vi komponentar over eit omfattande spekter av jern- og ikkje-jernlegeringar for å matche strenge driftsmiljø.
Rustfritt stål og karbonstål
Jernlegeringar utgjer den største volumandelen i presisjonsstøyping, på grunn av kostnadseffektivitet, strukturell stivheit og utbreidd industriell allsidighet.
- Rustfritt stål: Austenittiske, martensittiske og utfellingsherdande grader (som 304, 316 og 17-4 PH) gir eksepsjonell slitestyrke og oksidasjonsmotstand. Vår detaljerte rustfritt stålstøypingsguide forklarer kor desse høg-precision prosessane oppnår stramme toleransar i krevjande væskehandtering, ventil- og maritimt utstyr.
- Karbon- og låglegerte stål: Grader som WCB, 1020 og 4140 er dei praktiske arbeidsdyktige for tungt maskineri, strukturelle brakettar og bilkoblingar der høg strekkstyrke og lettheit ved varmebehandling er avgjerande.
Nikkel- og kobaltbaserte superlegeringar
Superlegeringar definerer høg-verdisegmentet i tappe-støypingindustrien, spesielt utvikla for å tåle mekanisk stress og kjemisk nedbryting under ekstreme termiske belastningar.
- Nikkelbaserte superlegeringar (Inconel 718, 625, Hastelloy): Leverer overlegen kryp-rupturstyrke og oksidasjonsmotstand ved driftstemperaturar over 1 000°C, noko som gjer dei essensielle for varmseksjonane i gasturbinar og forbrenningskamre.
- Koboltbaserte superlegeringar (Stellite): Utmerkar seg i alvorleg slitasje, termisk sjokk og korrosive tilstandar, ofte brukt i kraftproduksjonsdyser og spesialutstyr for kjemisk prosessering.
Aluminium- og titanlegeringar
Den globale innsatsen for lettvektsdesign og overlegen styrke-til-vekt-forhold driv rask vekst for ikkje-jernholdige presisjonslegeringar.
- Titanstøping: Krava inert keramiske skallformer og vakuummelting for å forhindre atmosfærisk forureining. Titanstøypingar er uunnværlige i høgklasse luftfartøyrammer og biokompatible ortopediske implantat.
- Aluminiumlegeringar: Kombiner låg vekt med utmerka termisk leiarsevne, og fungerer som standardval for lettvekts elektronikkhus, tynne luftfartsdeler og ytelsesbilkomponentar.
Markedsanalyse av investeringsstøyping etter sluttbruk
Det globale markedet for investeringsstøyping dekkjer ulike industrier som krev null-feil delar, intrikate geometriar og eksepsjonelle overflatefinishar. Som profesjonelle leverandørar av presisjonsstøyping og CNC-maskinering, utformar vi støypekomponentar for å oppfylle strenge reguleringsstandardar og krevjande driftsmiljø i desse hovudsektorane.
Luftfart og forsvarsektor
Luftfart og forsvar utgjer den største delen av inntektene i høgverdi investeringsstøyping-markedet. Kritiske luftfartsdeler opererer under ekstreme termiske og mekaniske påkjenningar, og krev feilfri strukturell integritet og mikrostrukturell kontroll.
- Kjernekomponentar: Turbinskjær, kompressorvingar, missilbrakettar, drivstoffdyser og hydraulikksystemhus.
- Viktige legeringar: Nikkel- og kobaltbaserte superlegeringar og lette titanlegeringsgrader.
- Verdi-driver: Den tapte-voksprosessen kombinert med avansert keramisk skallformteknologi gir eksepsjonell dimensjonsnøyaktighet og tynne veggkapasitetar, og eliminerer overflødig etterbehandling og reduserer den totale vekta på flyet.
Bil- og kommersiell transport
Bilindustrien er sterkt avhengig av presisjonsstøyping for å optimalisere drivstofføkonomi, forbedre motorytelse og støtte overgangen til elektriske kjøretøy (EV). Mens enklare strukturelle delar ofte er baserte på industriell støyping, dominerer investeringsstøyping komplekse, høg-stress kraftoverføringsapplikasjonar som overstigjer konvensjonelle verktøygrensar.
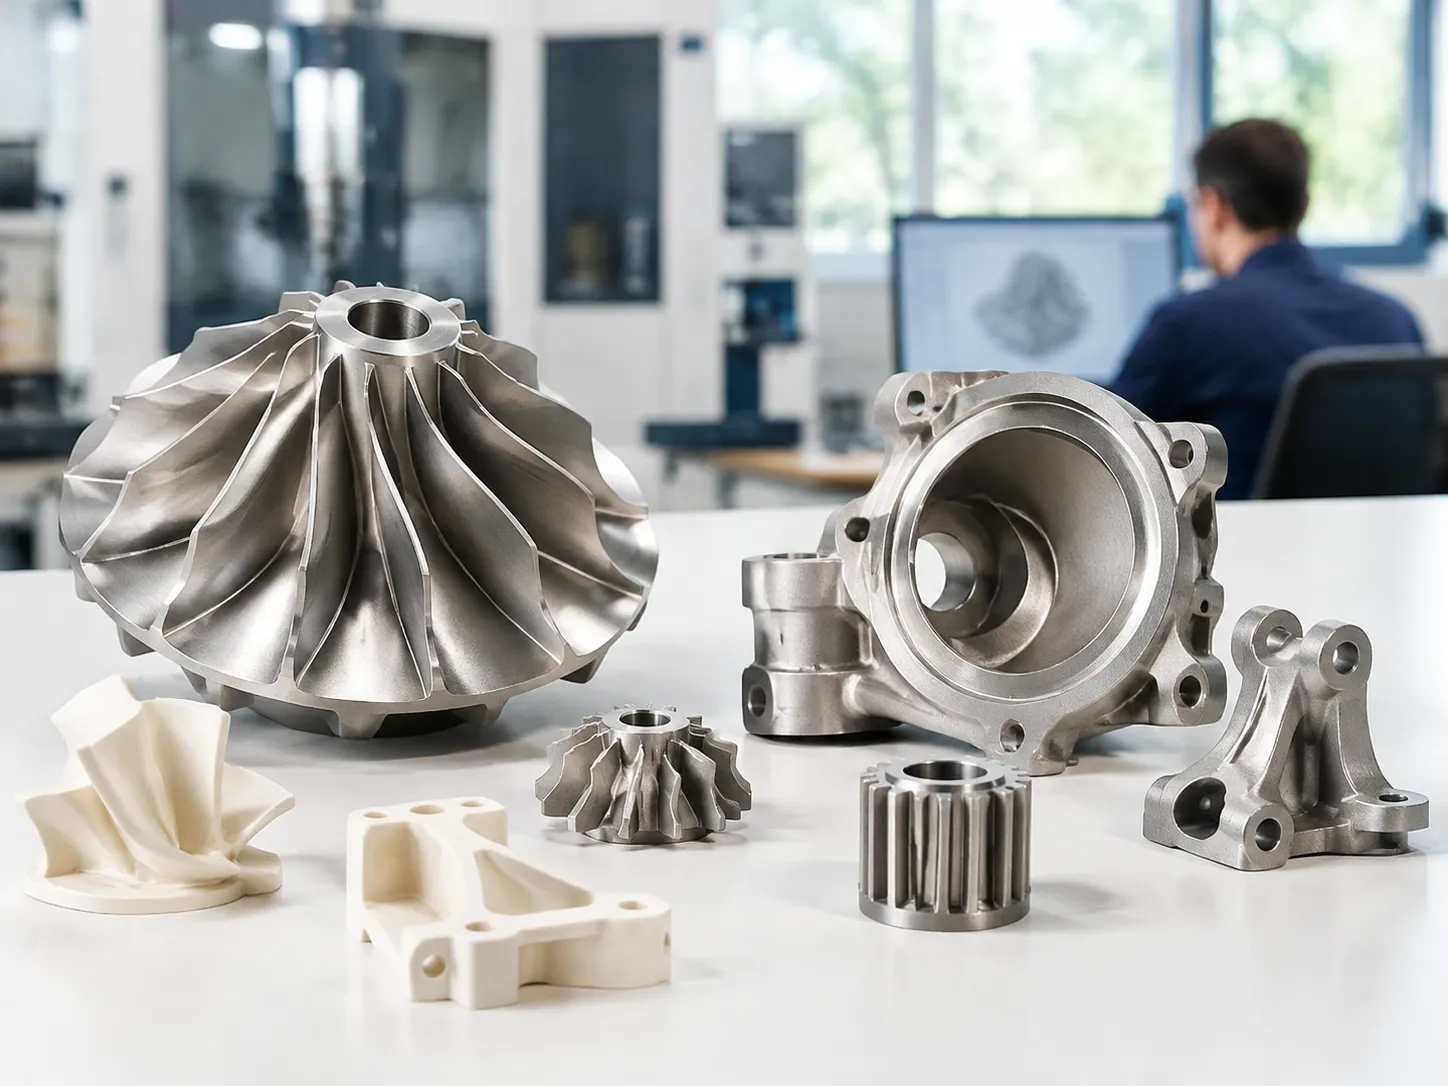
- Motor & kraftoverføring: Turbinskjær til turboladere, drivstoffdyser og rockearmar.
- Chassis og transmisjon: Høgstyrke skiftarmer, styringsledd og fjæringsbrakettar.
- Ytelsefordel: Nær-net-form-produksjon gir strammare toleransar og overlegen trettheitsmotstand direkte frå forma.
Medisinske implantat og kirurgisk utstyr
Medisinsk produksjon krev rein overflatedegheit, biokompatibilitet og intrikate detaljar for funksjonell ergonomi. Å velje beste metallet for støping innanfor medisinske operasjonar sikrar at implantat integrerer sømløst med beinvev medan dei tolererer sykliske kroppsbelastningar.
- Ortopediske implantat: Kunstige kneledd, femorale hovud, hoftestammer og ryggkapslar støpt av kobalt-krom (CoCr) og titanlegeringar.
- Kirurgisk utstyr: Skalpellhåndtak, endoskopiske leddforbindelsar og tannrekonstruksjonsutstyr.
- Streng etterleving: Slurry-beleggingsreinheit og vakuumassistert støyping minimerer porøsitet, og oppfyller strenge ISO 13485 og ASTM medisinske standardar.
Energi, Olje & Gass, og Kraftproduksjon
Alvorlege korrosive miljø, kryogeniske temperaturar og høge driftstrykk definerer energimarknaden og petrokjemisk industri. Tunge industrielle operasjonar ser til leverandørar i investeringsstøypingsmarknaden for komponentar som gir lange levetider og minimal nedetid.
- Kraftproduksjon: Tunge industrielle gasturbinblader (IGT), brennstoffliner og brennarmunner dekt av vår kraftgenereringsinvesteringar program.
- Olje & Gass Utnytting: Brønndrillverktøy, subsea væskekontrollventilkropper, straummålerom og høgtrykkspumpehjul.
- Materialresistens: Dupleks rustfritt stål og høgnikkellegeringar forhindrar hydrogengjennombrot og motstår surgassforringing i aggressive subsea utvinningsbrønner.
Marknadsandelar og utsikter for investeringsstøyping i regionen
Den globale marknaden for investeringsstøyping reflekterer tydelige regionale styrker. Produksjonssentra fokuserer på volum og kostnadseffektivitet, medan vestlege økonomiar styrer sektoren gjennom avansert metallurgi og oppgåvesensitive applikasjonar. Som leverandørar av presisjonsstøyping følgjer vi desse endringane nøye for å tilpasse vår kapasitet til globale ingeniørkrav.
Dominans i Asia-Stillehavsregionen og vekst i produksjonen
Regionen i Asia-Stillehavsområdet kontrollerer den største markedsandelen for investeringsstøping. Driven av massive industrielle baser i Kina, India og Japan, forsyner denne regionen komponenter på tvers av kommersielt bilindustri, tungmaskineri og pumpe- og ventilindustrien.
- Leverandørkjedeintegrasjon: Integrert heimleg tilgang til verktøy, silica sol råmaterialar og presisjons CNC-maskineringssenter held ledetider smale.
- Konkurransedyktige prisar: Skalert infrastruktur gjer det mulig for fabrikker i investeringsstøpeindustrien å tilby svært konkurransedyktige einingskostnader på medium til høg volumkjøringar.
- Oppgraderingsevner: Støperier over hele regionen går raskt frå grunnleggjande kommersielle klassar til høgspecifikasjon rustfritt stål og komplekse legeringsstøpingar.
Nord-Amerika Høg-verdistøpebehov
Nord-Amerika representerer den mest lukrative regionen for høg-verdiskapande investeringsstøping. Etterspurnaden er knytt til luftfart, forsvar og medisinske sektorar, der komponentar må tåle ekstrem termisk stress og syklisk utmatting.
Regionale innkjøpslag prioriterer grundig kvalitetskontroll, NADCAP-akkrediteringar og AS9100-standardar framfor reine einingskostnader.[6] Analyserer bransjens referansepunkt som Aristo Cast Inc Presisjonsstøyping Innsikt og Materialprestasjon viser korleis regionale leverandørar kontinuerleg utfordrar grensene for rask prototyping, tynnveggsproduksjon og superlegeringsintegritet for flykritisk maskinvare.
Europa Teknologiske framsteg og trendar
Europa har eit betydelig fotavtrykk i investeringsstøpe-marknaden, forankra av førsteklasses bilteknikk, kommersielle luftfartsgigantar og kraftproduksjonsprodusentar. Viktige regionale kjenneteikn inkluderer:
- Ren energi og framdrift: Høg etterspurnad etter nikkelbaserte superlegeringar i landbaserte gasturbinar og strukturelle komponentar for neste generasjons flymotorar.
- Digitale støperier: Rask innføring av 3D-printede voks- og polymermønster, automatiserte slurry-dyppe robotar og finite element-herding-simulering.
- Berekraftskrav: Europeiske anlegg fokuserer sterkt på lukka kretsløp for keramiske skall, lav-binder keramiske slurryar og redusert karbonavtrykk under induksjonssmelting.
Konkurransesituasjonen i investeringsstøpemarkedet
Marknaden for investeringsstøping kjenneteiknast av høge teknologiske barrierar, strenge kvalitetssertifiseringar og sterke kapitalbehov. Det konkurransepregede miljøet spenner over globale industrigiganter i første rekke og spesialiserte presisjonsstøperier som betener viktige ingeniørsektorar. For å halde seg konkurransedyktige oppgraderer etablerte aktørar kontinuerleg verktøyfasilitetar, automatiserer skallbyggingslinjer og utvider eigen NDT-verksemd (ikke-destruktiv testing).
Leiande produsentar av investeringsstøping
Toppklasseprodusentar skil seg ut gjennom materialmeisterskap, strenge toleransekontrollar og vertikal integrasjon.
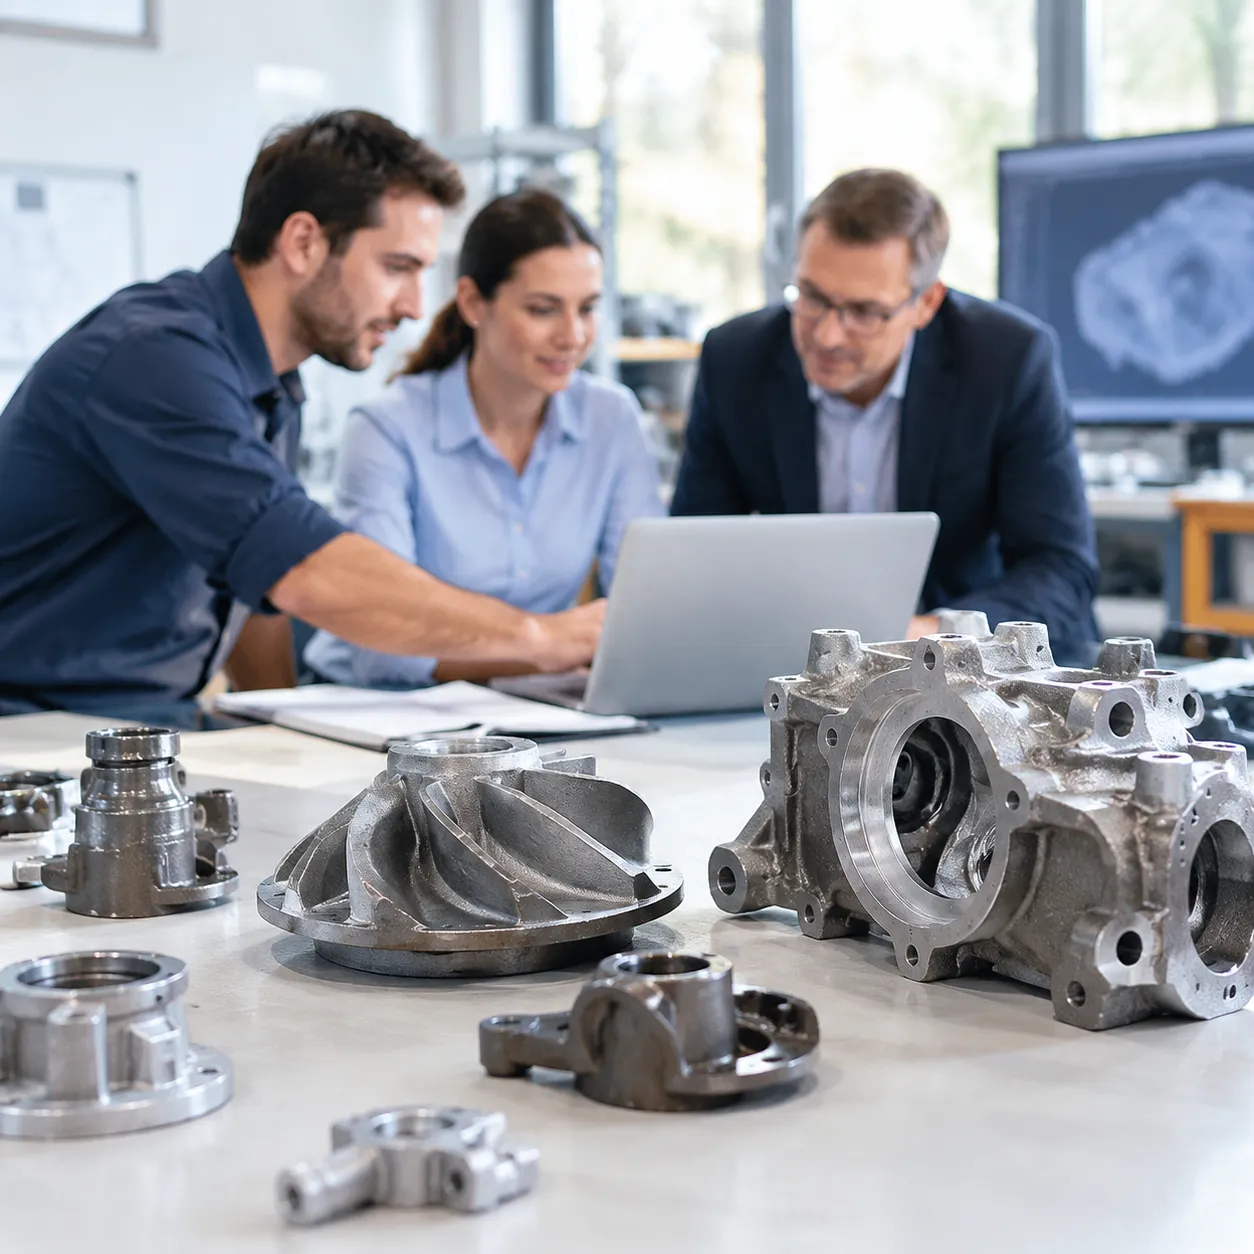
Vi er profesjonelle leverandørar av presisjonsstøping og CNC-maskineringstjenester som leverer kritiske komponentar direkte til globale forsyningskjeder. Som ein fullt integrert produsent i investeringsstøpe-marknaden, binder vår fabrikk høgkvalitets metallurgi saman med ferdigdelar for maskinering, noko som sikrar at kundane unngår mellomlege forsinkingar i prosessane.
- Globale konglomerat: Selskap som Howmet Aerospace, Precision Castparts Corp (PCC), og Signicast set standardar for ultra-høgvolum turbinen og luftfartøykomponentar.
- Spesialiserte støperier: Dedikerte verksemder fokuserer på høg-integritets legeringar, og produserer komplekse delar som spesialiserte kobalt superlegeringsdeler designet for å tåle ekstrem varme, friksjon og korrosive miljø.
- Smidige mellommarkedsprodusentar: Regionale leverandørar som tilbyr rask prototyping, digital voksutskrift og fleksible produksjonsplanar for industrielle ventilar, pumper og bilmontering.
| Tier-kategori | Kjernefokusområde | Nøkkelkonkurransefordelar |
|---|---|---|
| Tier 1 globale leiarar | Luftfartsstrukturelle delar, forsvarssystem, store gasturbinar | Massiv skala, proprietær einskildkrystallstøping, langsiktige OEM-kontraktar |
| Presisjonsspecialist Foundries | Høg-alloy ventilar, medisinske instrument, slitesterk hardware | Rask levering, tilpassa metallurgi, kostnadseffektiv verktøyproduksjon |
| Fullservice maskineringstilbydar | Nær-net-forma støpeformer med multi-akse CNC-etterbehandling | Fullstendig konsolidering av forsyningskjeden, null monteringsfeil |
Strategiske fusjoner, oppkjøp og utvidelser
Konsolidering på tvers av investeringsstøpemarkedet fortsetter i raskt tempo ettersom bransjeledere søker å utvide metallurgiske evner og sikre kritiske regionale forsyningskjeder:
- Vertikal integrasjon: Tier-one leverandører kjøper aktivt spesialiserte CNC-maskinverksteder og overflatebehandlingsspesialister for å levere ferdige komponenter under én innkjøpsordre.
- Geografisk utvidelse: Ledende fabrikker i investeringsstøpemarkedet etablerer sekundære produksjonshuber i Sørøst-Asia, Mexico og Øst-Europa for å tilby lokaliserte forsyningsruter og redusere fraktkøer.
- Teknologidrevet fusjon og oppkjøp: Støperier kjøper opp additiv produksjon og 3D sand-/voksprintfirma for å fremskynde rask prototyping uten å kreve hard stålverktøy.
- Materialdiversifisering: Etablerte aktører kjøper nisjeanlegg utstyrt med vakuuminduksjonssmelting (VIM)-teknologi for å støtte den økende etterspørselen etter titan- og eksotiske nikkellstøpeformer.
Innkjøpsteam som søker pålitelige leveringstider og konkurransedyktige tilbud i investeringsstøpemarkedet, foretrekker i økende grad leverandører som kontrollerer hele arbeidsflyten – fra rask mønsterdesign og støping til ferdigbearbeiding og dimensjonskontroll.
Sammenligninger av prosesser i investeringsstøpemarkedet
Valg av riktig produksjonsmetode påvirker direkte komponentens ytelse, ledetider og enhetskostnader. I det bredere investeringsstøpe-marknaden, presisjons tap-wax-teknikker overgår konsekvent tradisjonelle formeringsmetoder når komplekse geometrier, stramme toleranser og overlegen legeringsintegritet er kritisk.
Investeringstøyping vs. Gjuting
Selv om begge prosesser leverer høypresisjonskomponenter, tjener deres kjernekapasiteter ulike ingeniørkrav. Evaluering av investeringstøyping vs. trykkstøyping fremhever viktige operasjonelle forskjeller:
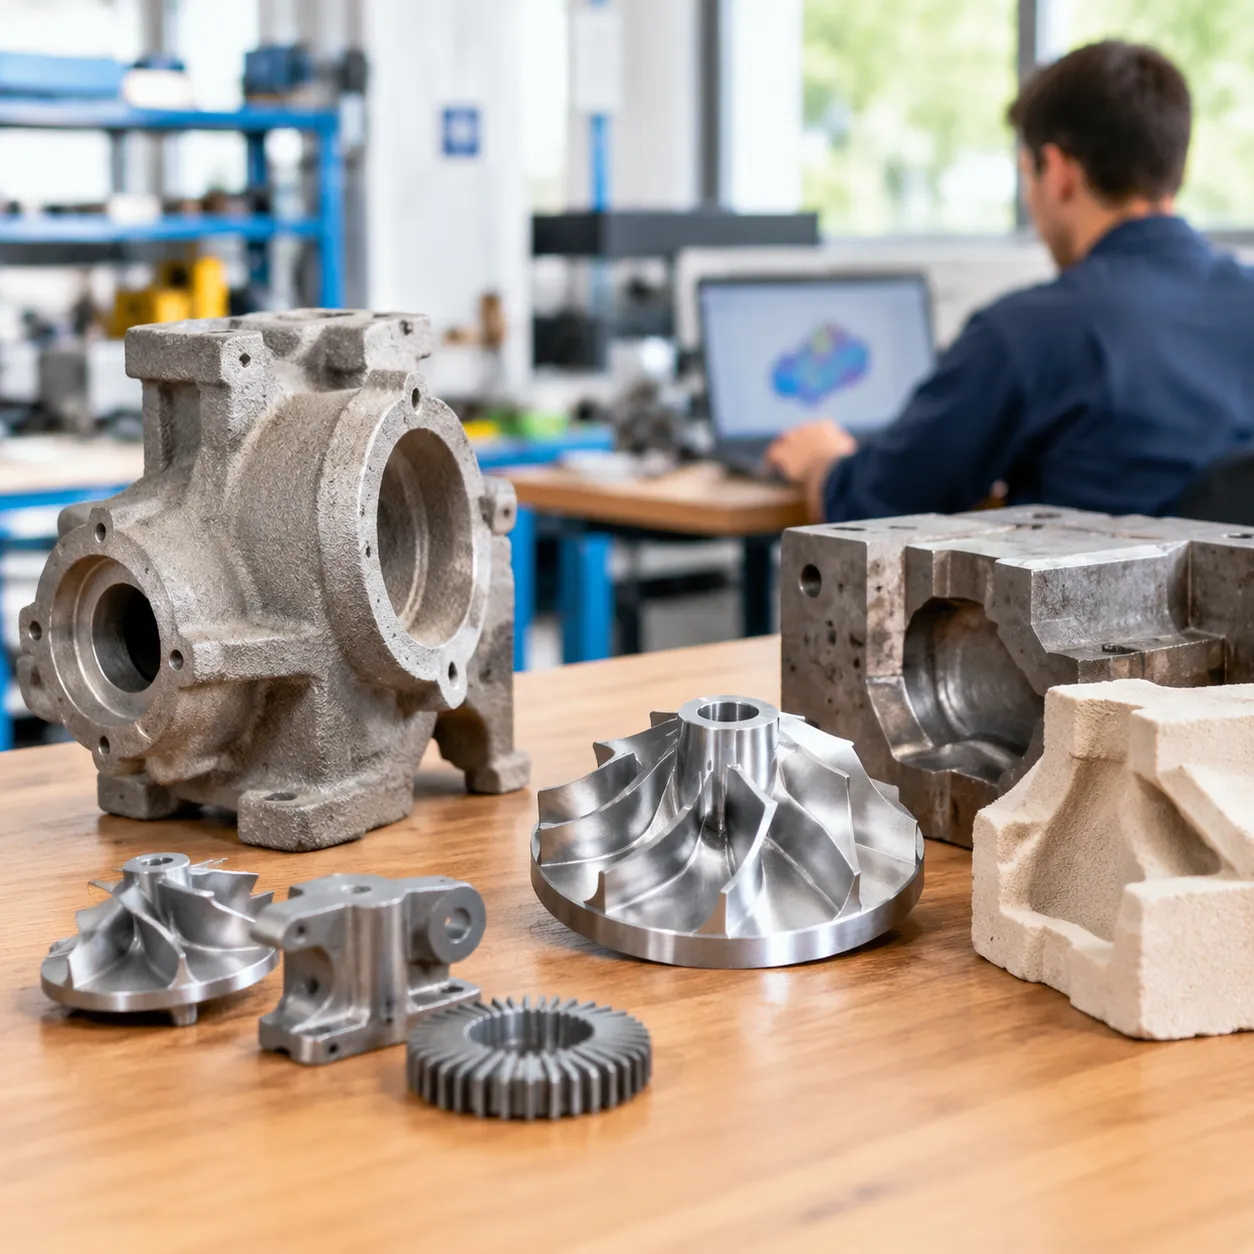
- Legeringsevne: Gjutning er primært begrenset til ikke-jernholdige metaller med lavere smeltepunkt, som aluminium, sink og magnesium.[5] Investeringgodsstøping rommar nesten alle legeringar, inkludert karbonstål, rustfritt stålgods, titan og høghøgtemperatur superlegeringar.
- Designfleksibilitet og verktøy: Høgtrykksgodsstøping krev dyre, herda stålverktøy, noko som gjer designendringar kostbare og begrensar intrikate indre underkutt. Investeringgodsstøping bruker offervoksmønster, noko som gir større designfriheit for komplekse indre passasjar og tynne veggprofilar til lågare oppstartsinvesteringar i verktøy.
- Mekaniske eigenskapar: Døype delar av trykkstøyping har ofte problem med indre gassporositet på grunn av turbulent høgtrykkfylling. Presisjonsstøyping produserer tettere, strukturelt solide delar som er eigna for høgstress-krav i luftfart, energi og forsvarssektoren.
Presisjonsstøyping vs. Sandstøyping
Sandstøyping er framleis ein grunnpilar for tunge, enkle strukturelle komponentar, men den tradisjonelle metoden sviktar når fine detaljar og minimal etterbehandling er nødvendig – sjå også investeringstøyping vs sandstøyping. Utnytting av vår investeringgodsstøping tapvoksmåte gjev tydlege produksjonsfordelar:
- Dimensjonsnøyaktigheit og overflatefinish: Sandformer gir ein grov overflateprofil (vanlegvis Ra 12,5-25 µm) og breiare toleransar, noko som krev omfattande CNC-maskinering. Vår keramiske skallformteknikk gir glatte overflatefinishar (Ra 3,2 µm eller betre) og stramme nær-nett-form dimensjonsnøyaktigheiter.
- Vektreduksjon og tynne veggar: Sandstøyping har utfordringar med tynnveggs integritet. Investeringgodsstøyping produserer pålitelege veggar så tynne som 1,5 mm, noko som gjer ingeniørar i stand til å redusere den totale vekta av komponenten utan å gå på kompromiss med strukturell styrke.
- Totalkostnad for eigarskap: sjølv om verktøy for sandstøyping er billigare i utgangspunktet, gjer høge svinnratar, tung maskinering og materialavfall ofte at presisjonsinvesteringgodsstøyping er det mest kostnadseffektive valet for høgverdi-komponentar.
Ofte stilte spørsmål om investeringgodsstøping (FAQs)
Kva er den noverande marknadsstørrelsen og den projiserte veksten for investeringgodsstøyping?
Den globale investeringsstøpe-marknaden er verdsett til om lag USD 18-21 milliardar for 2026 på tvers av nylige kommersielle utsikter, med lengre horisontprognosar som ofte strekkjer seg inn i omtrent USD 24-32 milliardar på byrjinga til midten av 2030-talet med middelsifrede CAGR nær 4.5%-5.6%.[1] Nøkkelfaktorar som driv denne utviklinga inkluderer:
- Stigende etterspurnad innan luftfart: Kommersielle flåtefornyingar og militære moderniseringsprogram krev høg-integritets turbinkomponentar og strukturelt utstyr.
- Behov innan bil- og motorstyringssystem: Høg-effektive motorar er avhengige av komplekse geometriar produsert via tap-vekststøyping.
- Framsteg innan helsesektoren: Ortopediske implantat og kirurgiske robotar krev strenge toleransar og biokompatible metallar.
Kva materialsegment dominerer investeringsstøypingsmarknaden?
Rustfritt stål og karbonstål leiar marknaden etter volum og total marknadsandel, driven av utbreidd bruk i industrielle ventilar, bilmontering og mekanisk utstyr. Likevel favoriserer spesialiserte sektorar i aukande grad avansert metallurgi:
- Superlegeringar (Nikkel- og Kobalt-baserte): Dominerer høgtemperaturseksjonar i jetmotorar og industrielle gasturbinar.
- Titanlegeringar: Veks raskt innan medisinske implantat og luftfartsrammer der styrke-til-vekt-forhold er kritisk.
- Aluminiumlegeringar: Foreslått for lette forsvars- og optiske innkapslingsapplikasjonar.
Som leverandør av presisjonsstøyping og CNC-maskinering, utviklar vi komponentar frå desse legeringsfamiliane for å oppfylle strenge driftskriterier og levere påliteleg ytelse.
Kven er dei leiande globale aktørane i investeringsstøypingsindustrien?
Den globale forsyningskjeda inkluderer etablerte multinasjonale konglomerat saman med dedikerte presisjonsfabrikkar. Fremtredande industriprodusentar inkluderer:
- Howmet Aerospace: Dominerer strukturelle luftskrog og motorvinge-kasting.
- Precision Castparts Corp. (PCC): Spesialiserer seg på store, komplekse strukturelle superlegeringskomponentar.
- Signicast (Form Technologies): Kjent for høgt automatiserte, høgvolums presisjonskastingløysingar.
- Hitchiner Manufacturing: Pionerar innan motgravitasjonskastingsteknikkar for bil- og forsvarssektoren.
- Zollern GmbH & Co. KG: Leverer avanserte metallløysingar over tungt maskineri og energiinfrastruktur.
Mens leverandørar på første nivå fokuserer hovudsakleg på enorme forsvarsavtalar, gir pålitelege mellommarknadsfasilitetar skreddarsydde tilbod, raskare leveringstider og ende-til-ende CNC-etterbehandling. For kjøparar som vurderer produksjonsvegar utover vax- og leiresmetoden, analyserer sandkasting vs. trykkgods casting for å velje riktig prosess hjelper med å fastslå den mest kostnadseffektive metoden før ein forplikter seg til endelige verktøyinvesteringar.
Referansar
- EIN Presswire - Vekst i investeringskastingmarknaden: Frå 16,9 milliardar US-dollar i 2023 til 33,9 milliardar US-dollar i 2034 (TMR-studieoppsummering) ↩
- Investment Casting Institute - Bransjeforening (Verdsmarknadsoversyn-kontekst) ↩
- Wikipedia - Tap av voks-støping ↩
- Investment Casting Institute - Oversikt over presisjonsinvesteringkastingprosess
- NADCA / diecasting.org - Gjødseingsprosess
- SAE - AS9100D Kvalitetsstyringssystem (luftfart)