Обзор рынка литейного производства и отрасловая динамика
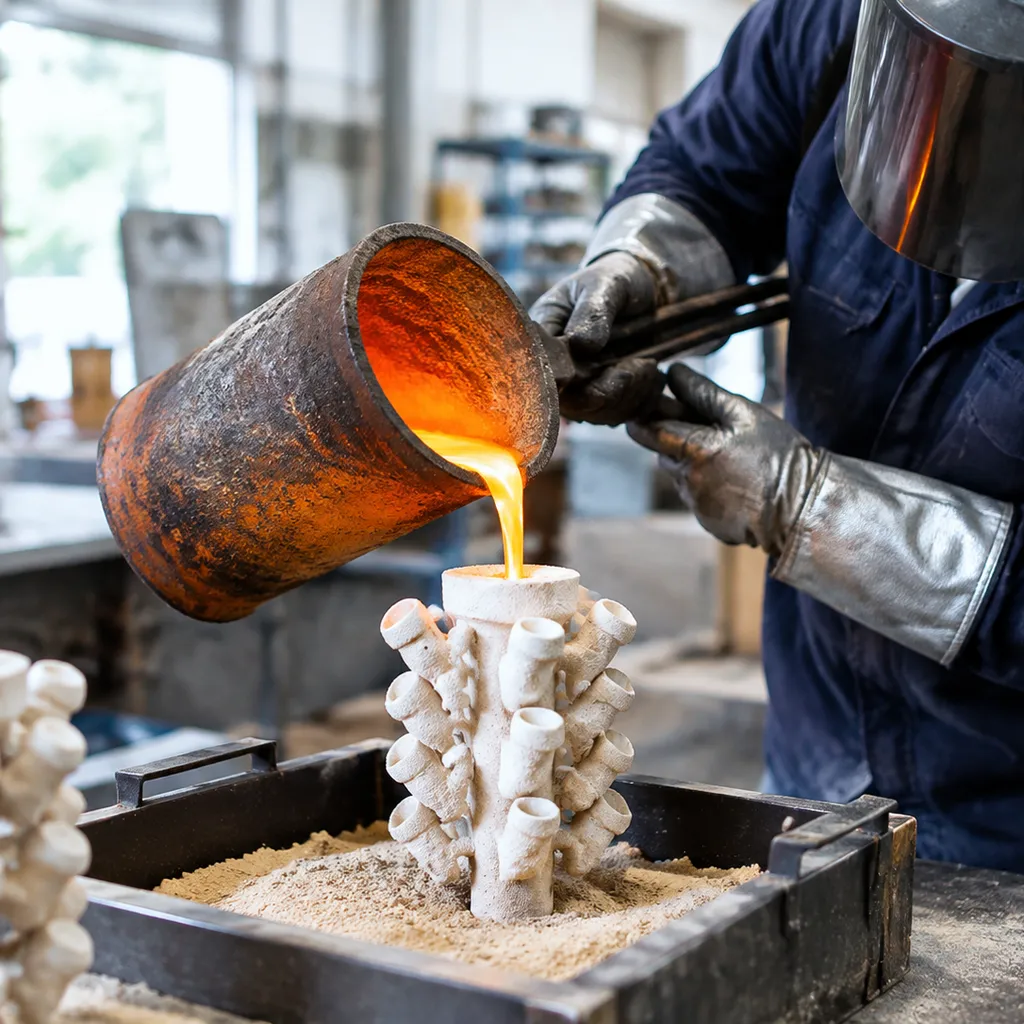
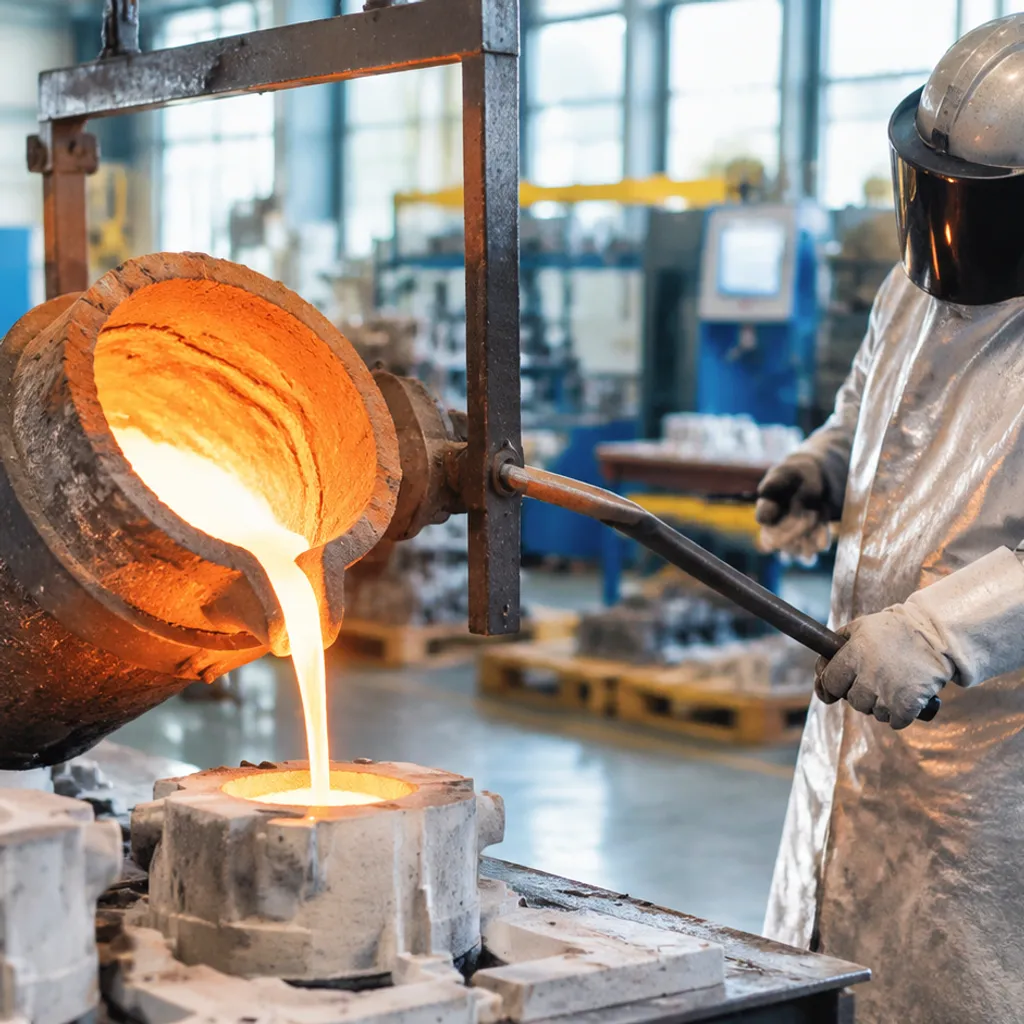
Глобальный рынок литейного производства продолжает расширяться по мере роста спроса критически важных отраслей на компоненты с исключительной отделкой поверхности, сложной геометрией и точными допусками. Известный как точное литейное производство по технологии потерь воска, этот метод производства служит основой для изготовления металлических деталей почти в форме конечного изделия, требующих минимальной вторичной обработки.[3]
Будучи производителем точных отливок и ЧПУ-обработки, мы наблюдаем, как переход к системам высокой эффективности по всему глобальному цепочке поставок ускоряет рост рынка.
| Параметр рынка | Отраслевой эталон |
|---|---|
| Основной метод процесса | Процесс потерь воска с использованием керамических оболочечных форм |
| Возможности допусков | ISO 8062-3 DCTG 4 до DCTG 6 (почти в форме конечного изделия) [4] |
| Универсальность материалов | Нержавеющие стали, суперсплавы, углеродистые стали, титан |
| Ключевые рынки и конечные сегменты | Авиация, автомобильная промышленность, медицина, энергетика |
Основные драйверы рынка и факторы роста
- Рост производства авиационной и оборонной техники: Современные коммерческие и оборонные самолёты требуют лёгких, термостойких компонентов. Литейное производство эффективно перерабатывает высококачественные никелевые и кобальтовые суперсплавы в критические турбинные лопатки горячего сектора и структурные элементы фюзеляжа.
- Требование к эффективности близкой к финальной форме: Рост стоимости сырья вынуждает производителей исключать отходы. Точное литьё минимизирует металлические отходы, обеспечивая точность размеров прямо из керамической оболочки.
- Инициативы по снижению веса автомобилей: Автопроизводители используют высоконадежные тонкостенные литые детали для замены более тяжелых сборных сварных узлов в турбонагнетателях, трансмиссиях и структурных элементах шасси.
- Миниатюризация в здравоохранении: Ортопедические имплантаты и хирургические инструменты требуют биологической инертности и сложных контуров. Потерянная восковая технология литья надежно соответствует этим анатомическим требованиям.
Ограничения и вызовы в отрасли
- Высокие первоначальные затраты на инструменты и подготовку: Создание инструментов для восковых форм требует значительных начальных инвестиций, что делает малосерийное производство менее экономичным по сравнению с аддитивными или фрезерными методами.
- Продолжительные циклы производства: Традиционный многоэтапный процесс — включая создание модели, покрытие суспензией, нанесение штукатурки, сушку, удаление воска и обжиг — занимает длительные циклы, что усложняет быстрый выпуск продукции.
- Волатильность цен на энергию и сырье: Колебания цен на специализированные керамические связующие, огнеупорные материалы и высокочистые основные сплавы напрямую влияют на маржу производства.
- Недостаток квалифицированных кадров: Достижение бездефектной конструкции оболочки и стабильного залития металла требует глубоких металлургических и технических знаний, развитие которых занимает годы.
Новые тенденции и технологические инновации
- 3D-печать восковых и полимерных моделей: Создание моделей без инструментов с помощью аддитивного производства исключает расходы на жёсткое оборудование для прототипирования и малосерийного производства, сокращая сроки проектных итераций с месяцев до дней.
- Автоматизированное производство керамических оболочек: Роботизированное погружение и автоматические камеры с экологической сушкой стандартизируют толщину оболочки, значительно снижая уровень отказов оболочек во время литья.
- Программное обеспечение для моделирования литейных процессов: Передовое компьютерное моделирование (CAE) симулирует заполнение формы и затвердевание, предсказывая усадочные пористости, горячие трещины и холодные зазоры до физического заливки.
- Гибридные решения для обработки и литья: Современные литейные заводы объединяют собственные многоосевые ЧПУ-станки и линии точного литья, предоставляя готовые, собранные компоненты заказчикам по всему миру под одной крышей.
Прогноз рынка инвестиционного литья на 2026 год
Прогноз для покупателей на 2026 год для глобального рынок литейного производства кластера в диапазоне от средних до низких двадцатых миллиардов долларов США, при этом большинство коммерческих прогнозов предполагают среднегодовые темпы роста в однозначных цифрах к началу 2030-х годов.[1] Базовые показатели торговли и ассоциаций около 2023 года обычно указывают на около 16,9 миллиарда долларов США в мировых продажах инвестиционного литья, что помогает объяснить более высокие оценки на 2026 год после восстановления аэрокосмической и промышленной отраслей после пандемии.[2]
| Диапазон прогноза (синтез) | Условный диапазон | Как должны его интерпретировать покупатели |
|---|---|---|
| Диапазон рыночного размера 2026 года | О компании 18-21 миллиард долларов США | Соответствует нескольким отчетам 2026 года, указывающим на рынок около 18 миллиардов долларов, 18,3-18,5 миллиарда долларов или высокие десятые до примерно 20,5 миллиарда долларов в зависимости от охвата. |
| Диапазон CAGR до начала 2030-х годов | О компании 4.5%-5.6% | Рассматривайте однозначные десятичные CAGR как модельные показатели, а не как единый проверенный отраслевой реестр |
| Диапазон стоимости начала до середины 2030-х годов | О компании 24-32 миллиардов долларов США | Разброс расширяется к концу года (2031 против 2034/2035) и зависит от того, полностью ли охвачены медицинское или промышленное оборудование |
| Подсегмент высокоценного литья (2026) | О компании 13-14 миллиардов долларов США | Охватывает программы критически важных для полетов, энергетики и других премиальных сплавов — не весь рынок коммерческого литья |
Для команд по закупкам практический вывод заключается в том, чтобы меньше гоняться за точной оценкой одного издателя и больше сосредоточиться на соотнесении возможностей с потребностями, которые действительно влияют на котировки: лопатки для аэрокосмической и оборонной промышленности, турбонагнетатели и компоненты трансмиссии для автомобильного сектора, а также медицинские или энергетические программы, требующие высокоценного литья с вакуумным плавлением и полными пакетами неразрушающего контроля. Когда запросы цен на инвестиционное литье включают рыночные котировки, мы переводим эти макропределы в семейство сплавов, процесс оболочки (силика-раствор против водного стекла), годовой объем и область обработки перед заказом оснастки.
Сегментация рынка инвестиционного литья по типу материала
Выбор материала служит основой глобальной рынок литейного производства. Выбор правильного сплава определяет механическую прочность, коррозионное поведение, качество поверхности и общую стоимость производства. В качестве поставщиков услуг точного литья и ЧПУ-механической обработки мы проектируем компоненты из широкого спектра ферросплавов и цветных сплавов, чтобы соответствовать строгим условиям эксплуатации.
Нержавеющая сталь и углеродистые стали
Ферросплавы занимают самую большую долю в области точного литья благодаря своей экономической эффективности, структурной жесткости и широкому промышленному применению.
- Нержавеющая сталь: Аустенитные, мартенситные и закаленные сплавы (такие как 304, 316 и 17-4 PH) обеспечивают исключительную износостойкость и сопротивление окислению. Наш подробный руководство по литью из нержавеющей стали подробно объясняет, как эти высокоточные процессы достигают точных допусков в требовательных системах обработки жидкостей, клапанах и морском оборудовании.
- Углеродистые и низколегированные стали: Такие марки, как WCB, 1020 и 4140, остаются практическими рабочими материалами для тяжелой техники, структурных кронштейнов и автомобильных соединений, где важны высокая прочность на растяжение и легкость термической обработки.
Никелевые и кобальтовые суперсплавы
Суперсплавы определяют сегмент высокой стоимости в индустрии литья по выплавляемым моделям, специально разработанные для выдерживания механических нагрузок и химического разрушения при экстремальных тепловых режимах.
- Никелевые суперсплавы (Inconel 718, 625, Hastelloy): Обеспечивают превосходную прочность на растяжение при ползучести и стойкость к окислению при рабочих температурах выше 1000°C, что делает их незаменимыми для горячих секций газовых турбин и камер сгорания.
- Кобальтовые суперсплавы (Stellite): Отличаются высокой стойкостью к износу, термическому шоку и коррозии, часто используются в соплах для электростанций и специализированном химическом оборудовании.
Алюминиевые и титановые сплавы
Globalniy stremlenie k snizheniyu vesa i uluchshennym sootnosheniyam prochnosti k vesu stimuliruet bystryy rost rykha tsvetnykh precizionnykh splavov.
- Litie titana: Trebuet inertnykh keramicheskikh obolochkovykh form i sistem vakuumnoi plavki dlya predotvrashcheniya atmosfernogo zagryazneniya. Titanovye otlivki nezamenimy v aviakosmicheskikh planerakh vysshego urovnya i biosovmestimykh ortopedicheskikh implantatakh.
- Алюминиевые сплавы: Sochetayut nizkuyu plotnost s otlichnoi teploprovodnostyu, sluzhas standartnym vyborom dlya legkikh elektronnykh korpusov, tonkostennykh aviakosmicheskikh vzduchovodov i vysokoproizvoditel'nykh avtomobil'nykh komponentov.
Analiz rynka litiya po vyplavlyaemym modelyam v razreze konechnogo primeneniya
Mirovoi rynok litiya po vyplavlyaemym modelyam okhvatyvaet razlichnye otrasli promyshlennosti, trebuyushchie bezdefektnykh detalei, slozhnykh geometriy i isklyuchitel'nogo kachestva poverkhnosti. Kak professional'nye postavshchiki uslug precizionnogo litiya i chpu-obrabotki, my proektiruem litye komponenty dlya sootvetstviya strogim normativnym standartam i trebuetelnym usloviyam ekspluatatsii v etikh osnovnykh sektorakh.
Sektor aerokosmicheskoi promyshlennosti i oborony
Aerokosmicheskaya promyshlennost i oborona sostavlyayut naibol'shuyu dolyu dokhodov rynka vysokostoimostnogo litiya po vyplavlyaemym modelyam. Kriticheskie aerokosmicheskie komponenty rabotayut v usloviyakh ekstremal'nykh teplovykh i mekhanicheskikh nagruzok, chto trebuet bezuprechnoi strukturnoi tselostnosti i kontrolya mikrostruktury.
- Osnovnye komponenty: Turbinnye lopatki, lo patki kompressora, kronshteyny raket, toplivnye forsunki i korpusa gidravlicheskikh sistem.
- Ключевые сплавы: Super-splavy na osnove nikelya i kobalta, a takzhe legkie titanovye lithevye marki.
- Drayver tsennosti: Protsess litiya po vyplavlyaemym modelyam v sochetanii s peredovoi tekhnologiei keramicheskikh obolochkovykh form obespechivayet isklyuchitel'nuyu razmernostnuyu tochnost i vozmozhnost izgotovleniya tonkostennykh detalei, isklyuchaya izbytochnuyu postobrabotku i snizhaya obshchiy ves samoleta.
Avtomobil'naya promyshlennost i kommercheskiy transport
Avtomobil'naya promyshlennost sil'no zavisit ot precizionnogo litiya dlya optimizatsii toplivnoi effektivnosti, povysheniya proizvoditel'nosti dvigateley i podderzhki perekhoda na platformy elektromobilei (EV). V to vremya kak bolee prostye strukturnye detali chasto relyatsya na промышленный процесс литейного формования, litie po vyplavlyaemym modelyam dominiruyet v slozhnykh, vysoko-nagruzhennykh primeneniyakh silovykh agregatov, prevyshayushchikh vozmozhnosti traditsionnoi osnastki.
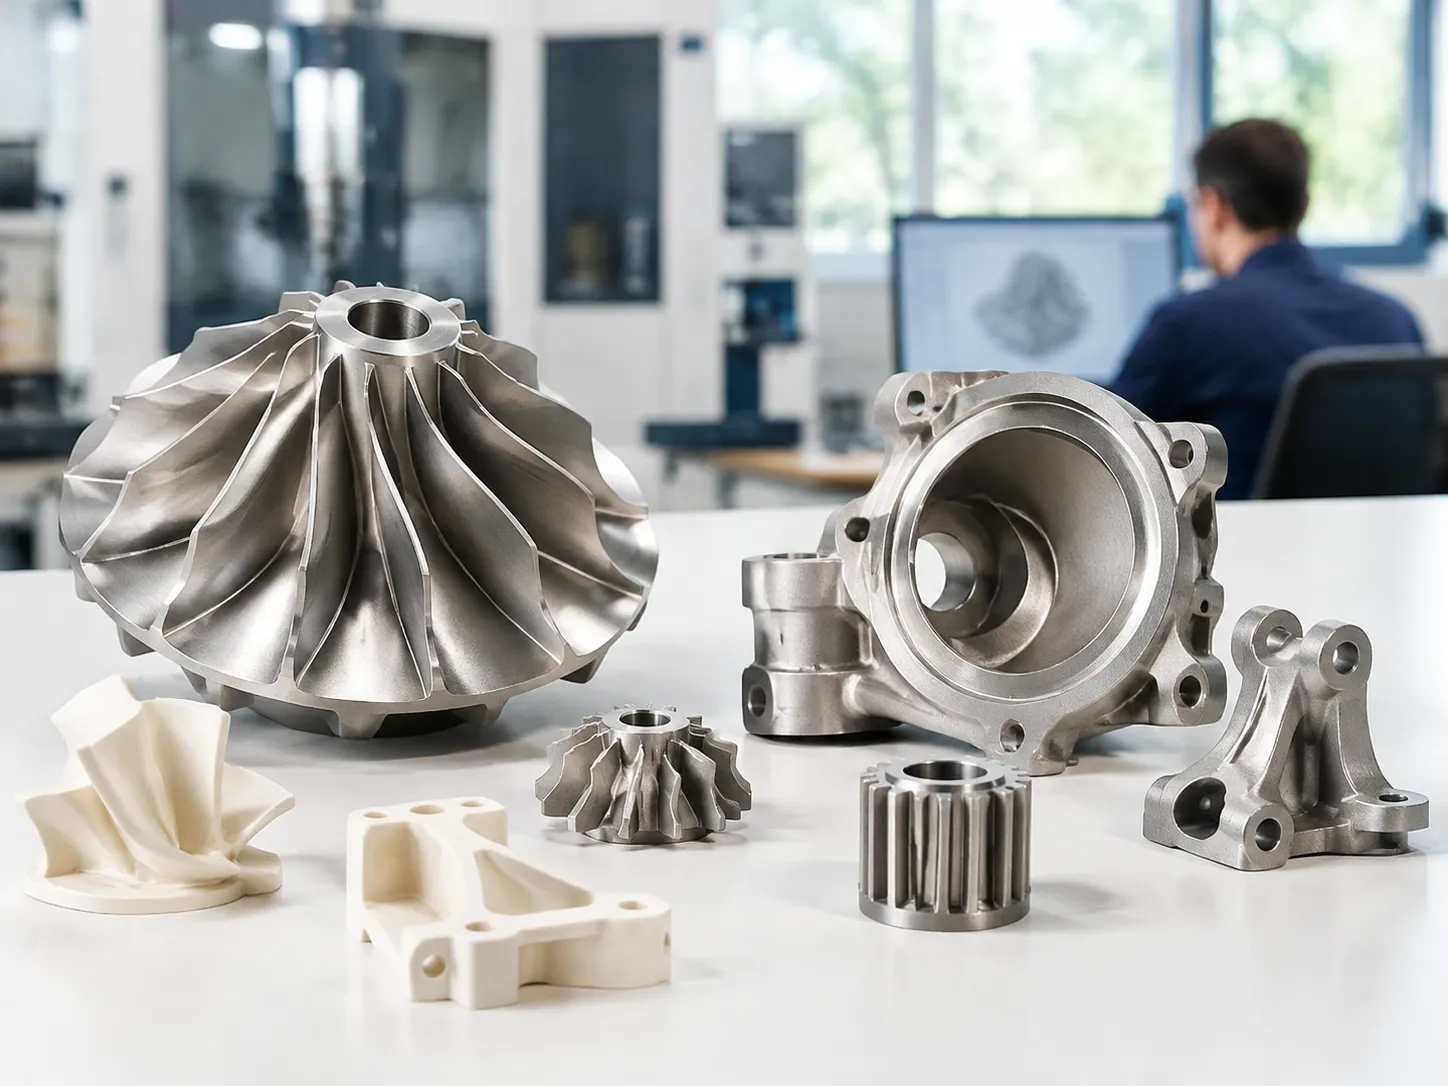
- Двигатель и трансмиссия: Turbinnye kolesa turbokompressorov, toplivnye forsunki i koramyzla.
- Shassi i transmissiya: Vysokoprochnye vilki pereklyucheniya, rulevye sharniry i kronshteyny podveski.
- Преимущество в производительности: Производство близкое к конечной форме обеспечивает более точные допуски и превосходную усталостную стойкость прямо из формы.
Медицинские имплантаты и хирургическое оборудование
Производство медицинских изделий требует безупречной чистоты поверхности, биосовместимости и сложных деталей для функциональной эргономики. Выбор лучшего металла для литья в рамках медицинских операций обеспечивает беспрепятственную интеграцию имплантатов с костной тканью при выдерживании циклических нагрузок тела.
- Ортопедические импланты: Искусственные коленные суставы, головки бедренных костей, штифты для бедра и спинальные клетки отлитые из сплавов кобальта-хрома (CoCr) и титана.
- Хирургический инструмент: Ручки скальпелей, суставные соединения эндоскопов и оборудование для реконструкции зубов.
- Строгая соблюдение требований: Чистота покрытия шлама и вакуумное заливка минимизируют пористость, соответствуя строгим медицинским стандартам ISO 13485 и ASTM.
Энергетика, нефть и газ, и генерация электроэнергии
Суровые коррозионные среды, криогенные температуры и высокие эксплуатационные давления определяют рынки энергетики и нефтехимии. Крупные промышленные предприятия обращаются к поставщикам рынка литья под давлением для компонентов, обеспечивающих долгий срок службы и минимальные простои.
- Энергетика: Тяжелые промышленные газовые турбины (ГТ), облицовки камер сгорания и сопла горелок покрыты нашими отливки по выплавляемым моделям для энергетики программ.
- Добыча нефти и газа: Инструменты для бурения на глубине, корпуса клапанов для подводных систем, корпуса расходомеров и импеллеры высоконапорных насосов.
- Устойчивость материалов: Дуплекс-сталь и высоконелиевые сплавы предотвращают хрупкость от водорода и сопротивляются деградации сероводородом в агрессивных подводных скважинах.
Региональный рынок литья под давлением: доля и перспективы
Мировой рынок литья под давлением отражает ярко выраженные региональные преимущества. Производственные центры сосредоточены на объеме и эффективности затрат, в то время как западные экономики доминируют в секторе благодаря передовой металлургии и критически важным приложениям. В качестве поставщиков точного литья мы внимательно отслеживаем эти изменения, чтобы согласовать наши мощности с мировыми инженерными требованиями.
Доминирование в Азиатско-Тихоокеанском регионе и рост производства
Регион Азиатско-Тихоокеанского региона контролирует наибольшую долю рынка инвестиционного литья. Благодаря мощной промышленной базе в России, Индии и Японии, этот регион поставляет компоненты для коммерческого автопрома, тяжелого машиностроения и насосно-клапанной промышленности.
- Интеграция цепочки поставок: Интегрированный внутренний доступ к инструментам, сырью из силикасолы и центрам точной ЧПУ-обработки позволяет сокращать сроки производства.
- Конкурентные цены: Масштабированная инфраструктура позволяет фабрикам рынка инвестиционного литья предлагать очень конкурентоспособные единичные стоимости при средне- и крупносерийных выпусках.
- Расширение возможностей: Литейные заводы по всему региону быстро переходят от базовых коммерческих сортов к высокоспецифичным отливкам из нержавеющей стали и сложных сплавов.
Высокий спрос на дорогостоящие отливки в России
Россия представляет собой наиболее прибыльный регион для высокоценностного инвестиционного литья. Спрос сосредоточен в аэрокосмической, оборонной и медицинской сферах, где компоненты должны выдерживать экстремальные тепловые нагрузки и циклическую усталость.
Региональные закупочные команды приоритетизируют строгий контроль качества, аккредитации NADCAP и стандарты AS9100 выше стоимости единицы продукции.[6] Анализ отраслевых стандартов, таких как Aristo Cast Inc Инсайты по точному литью и характеристикам материалов подчеркивает, как региональные поставщики постоянно расширяют границы быстрого прототипирования, тонкостенных возможностей и целостности суперсплавов для критически важных для полетов компонентов.
Технологические достижения и тренды в Европе
Европа занимает значительную долю на рынке инвестиционного литья, благодаря ведущим автотехническим компаниям, крупным аэрокосмическим корпорациям и производителям энергетического оборудования. Основные особенности региона включают:
- Чистая энергия и двигатели: Высокий спрос на никель-суперсплавы в наземных газовых турбинах и конструкционных компонентах для новых поколений авиационных двигателей.
- Цифровые литейные заводы: Быстрое внедрение 3D-печати восковых и полимерных моделей, автоматизированных роботов для погружения в суспензии и моделирование затвердевания методом конечных элементов.
- Требования к устойчивому развитию: Европейские предприятия делают упор на замкнутую переработку керамических оболочек, керамические суспензии с низким содержанием связующих веществ и снижение углеродного следа при индукционном плавлении.
Конкурентная среда рынка литья под давлением
Рынок литья под давлением характеризуется высокими технологическими барьерами, строгими сертификатами качества и значительными капиталовложениями. Конкурентная среда охватывает глобальных промышленных гигантов первого уровня и специализированные точные литейные заводы, обслуживающие критические инженерные сектора. Чтобы оставаться конкурентоспособными, устоявшиеся игроки постоянно совершенствуют возможности инструментального оснащения, автоматизируют линии по созданию оболочек и расширяют внутренние операции по неразрушающему контролю (NDT).
Ведущие производители литья под давлением
Производители высшего уровня выделяются мастерством в области материалов, строгим контролем допусков и вертикальной интеграцией.
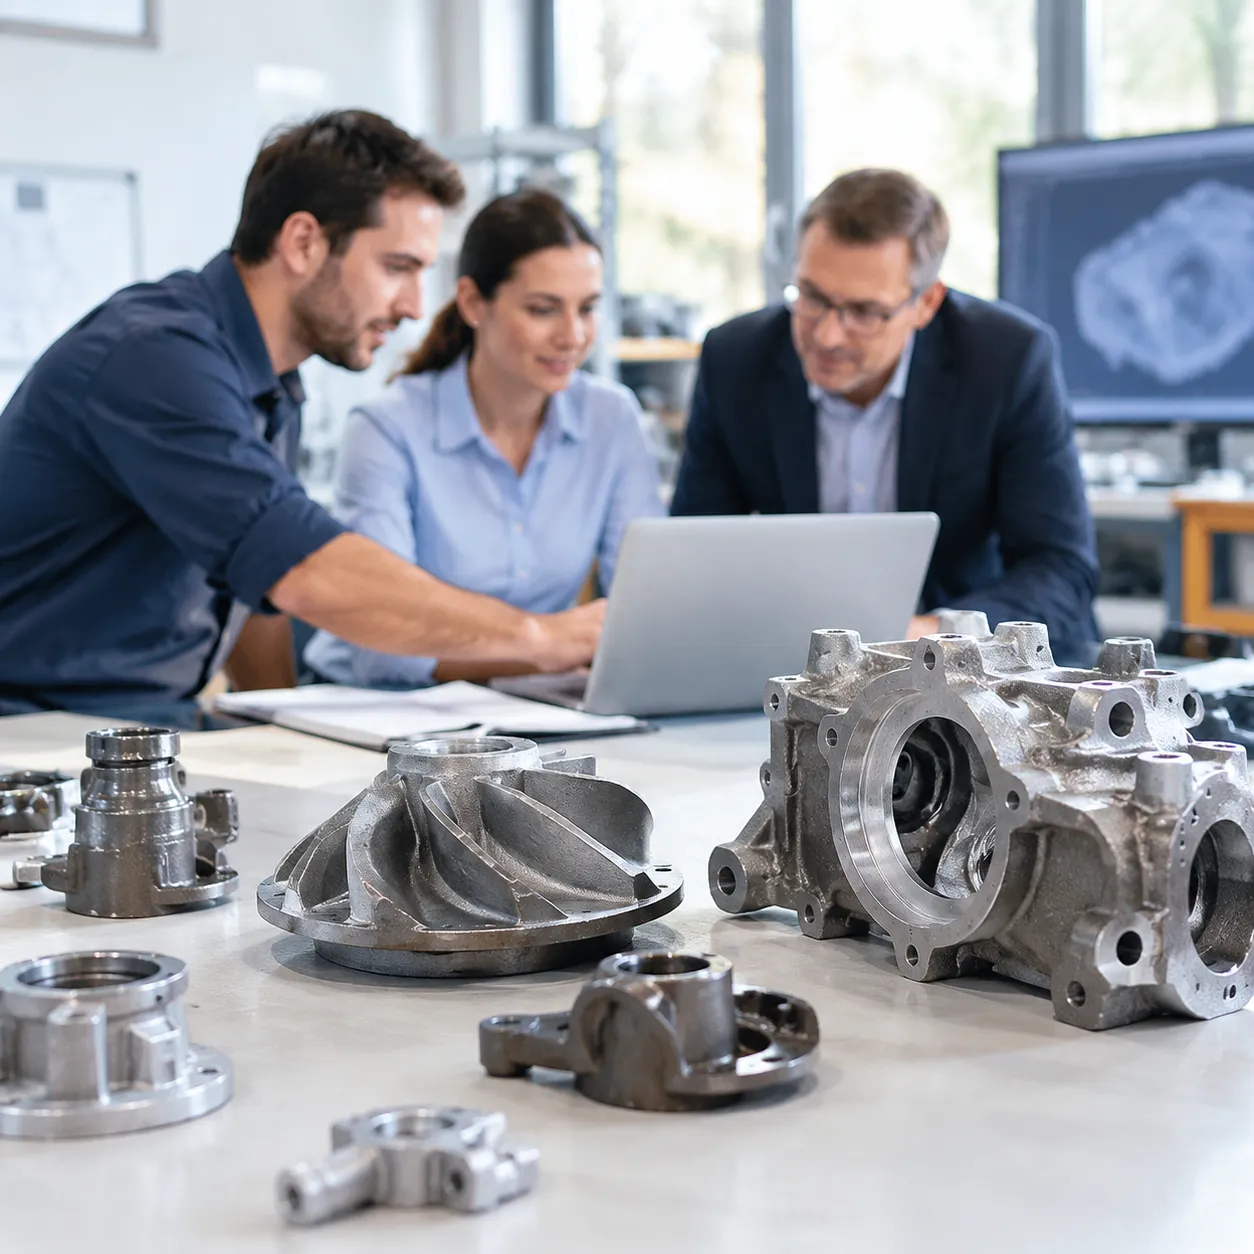
Мы являемся профессиональными поставщиками услуг точного литья и ЧПУ-обработки, поставляющими критически важные компоненты напрямую в глобальные цепочки поставок. Будучи полностью интегрированным производителем на рынке литья под давлением, наше предприятие объединяет высококачественную металлургию с обработкой готовых деталей, обеспечивая клиентам возможность избегать задержек на промежуточной обработке.
- Глобальные конгломераты: Компании, такие как Howmet Aerospace, Precision Castparts Corp (PCC) и Signicast, устанавливают стандарты в области сверхмассового производства турбинных и аэрокосмических компонентов.
- Специализированные литейные заводы: Специализированные операции сосредоточены на высокопрочных сплавах, производя сложные детали, такие как специальные кобальтовые суперсплавы предназначенные для выдерживания экстремальных температур, трения и коррозийных условий.
- Гибкие производители среднего сегмента: Региональные поставщики, предлагающие быстрое прототипирование, цифровую печать воска и гибкие графики производства для промышленных клапанов, насосов и автомобильных узлов.
| Категория уровня | Основные области фокуса | Ключевые конкурентные преимущества |
|---|---|---|
| Мировые лидеры уровня 1 | Аэрокосмические структурные детали, системы обороны, крупные газовые турбины | Масштабное производство, запатентованное литье из монокристаллов, долгосрочные контракты с OEM |
| Специалисты по точной литейной промышленности | Клапаны из высоколегированных сплавов, медицинские инструменты, износостойкое оборудование | Быстрая обработка, индивидуальный подбор металла, экономичные инструменты |
| Полный спектр услуг по механической обработке | Литые изделия почти в форме конечного размера с многоосевой обработкой на ЧПУ | Полная консолидация цепочки поставок, нулевые дефекты сборки |
Стратегические слияния, поглощения и расширения
Консолидация на рынке инвестиционного литья продолжается быстрыми темпами, поскольку лидеры отрасли стремятся расширить металлургические возможности и обеспечить критические региональные цепочки поставок:
- Вертикальная интеграция: Поставщики первого уровня активно приобретают специализированные мастерские по обработке на ЧПУ и специалистов по обработке поверхности, чтобы поставлять готовые к сборке компоненты по одному заказу.
- Географическая экспансия: Передовые фабрики на рынке инвестиционного литья создают вторичные производственные центры в Юго-Восточной Азии, Мексике и Восточной Европе для обеспечения локальных маршрутов поставки и снижения узких мест в грузоперевозках.
- Технологические слияния и поглощения: Литейные заводы приобретают компании, занимающиеся аддитивным производством и 3D-печатью песка/воска, чтобы ускорить бысткое прототипирование без необходимости использования твердого стального инструмента.
- Диверсификация материалов: Установленные игроки приобретают ниши предприятия, оснащенные технологией вакуумного индукционного плавления (VIM), чтобы поддержать растущий спрос на титановые и экзотические никелевые отливки.
Команды закупок, ищущие надежные сроки поставки и конкурентные цены на рынке инвестиционного литья, все чаще отдают предпочтение поставщикам, контролирующим весь рабочий процесс — от быстрого проектирования модели и заливки до окончательной обработки и проверки размеров.
Сравнение процессов на рынке инвестиционного литья
Выбор правильного производственного маршрута напрямую влияет на характеристики компонента, сроки выполнения и себестоимость. В более широком контексте рынок литейного производства, техника прецизионного потерь-воска постоянно превосходит традиционные методы формовки, когда критически важны сложные геометрии, точные допуски и высокая целостность сплава.
Литье по моделям vs. Гибкое литье
Хотя оба процесса обеспечивают высокоточные компоненты, их основные возможности служат разным инженерным требованиям. Оценка инвестиционное литье против литейного формовки под давление подчеркивает ключевые операционные различия:
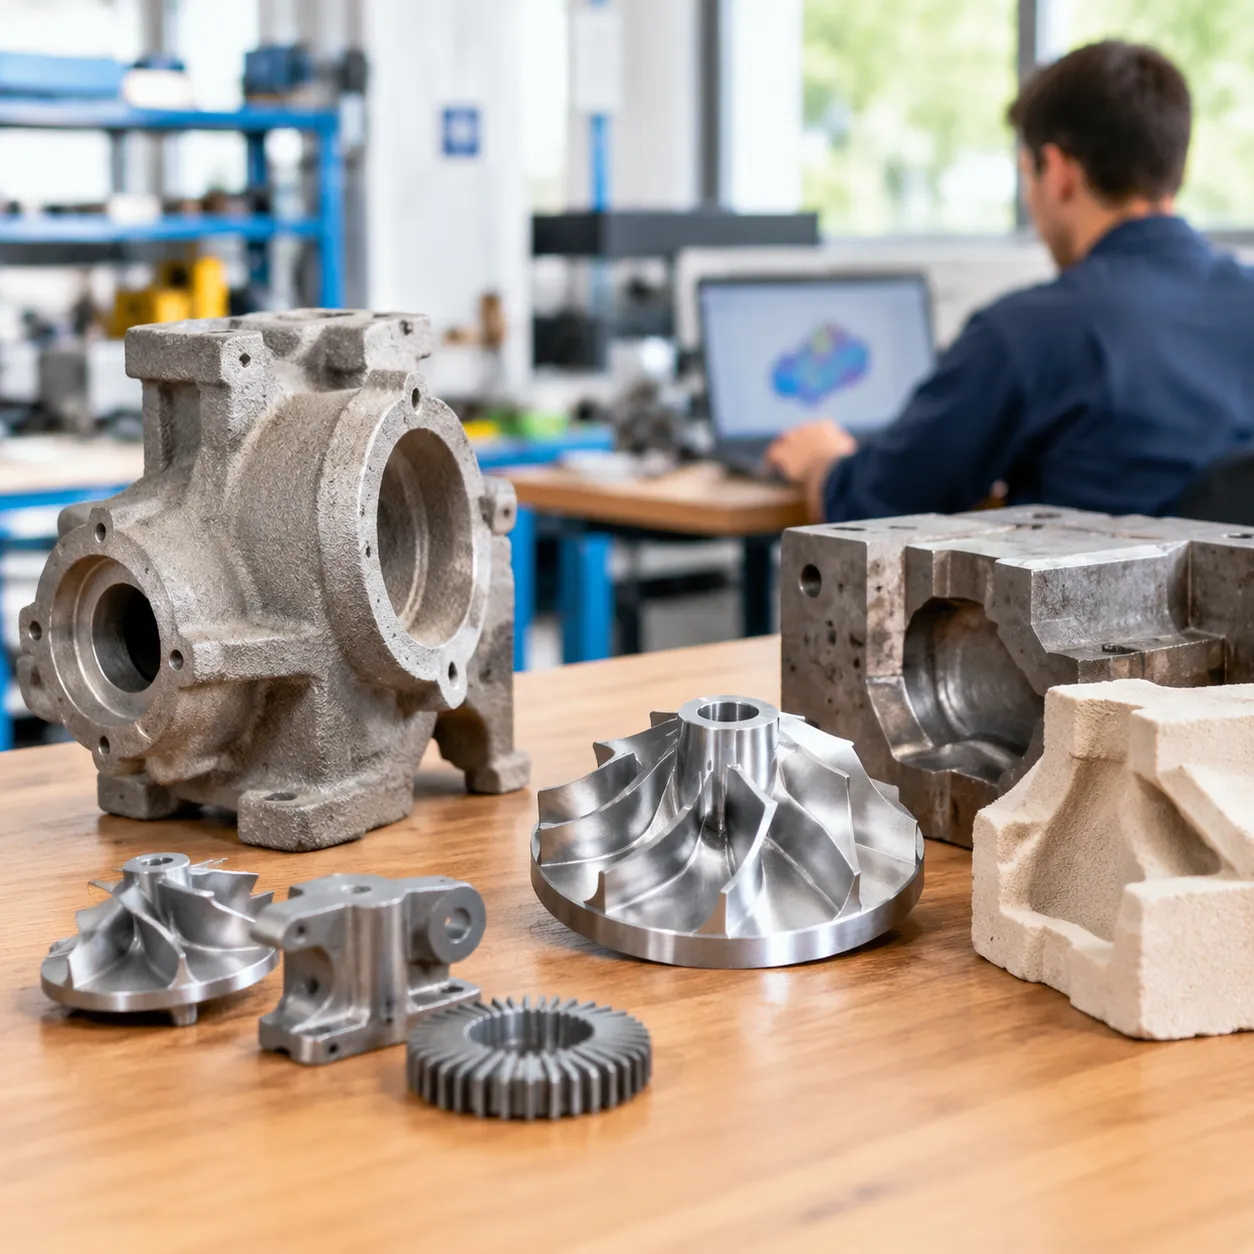
- Универсальность сплавов: Литье под давлением в основном ограничено неметаллическими металлами с низкими температурами плавления, такими как алюминий, цинк и магний.[5] Литейное производство по моделям подходит практически для любых сплавов, включая углеродистую сталь, нержавеющую сталь, титан и сверхсплавы высокой температуры.
- Гибкость дизайна и инструментальное оснащение: Гидравлическое литейное производство под высоким давлением требует дорогих закаленных стальных форм, что делает изменения дизайна затратными и ограничивает сложные внутренние вырезы. Литейное производство по моделям использует восковые шаблоны, что обеспечивает большую свободу в дизайне сложных внутренних каналов и тонкостенных профилей при меньших первоначальных инвестициях в инструменты.
- Механические свойства: Детали, отлитые под давлением, часто страдают от внутренней газовой пористости из-за турбулентного заполнения под высоким давлением. Точное литье обеспечивает более плотные и структурно прочные детали, подходящие для высоконагруженных применений в аэрокосмической, энергетической и оборонной сферах.
литьё по выплавляемым моделям против песочного литья
Песочное литье остается основным методом для тяжелых, простых конструкционных элементов, но традиционный метод уступает при необходимости получения тонких деталей и минимальной последующей обработки — см. также литья по выплавляемым моделям и песчаного литья. Использование нашего процесса литейного производства по моделям с потерянной восковой моделью предоставляет явные преимущества в производстве:
- Точность размеров и качество поверхности: Песочные формы оставляют шероховатую поверхность (обычно Ra 12,5-25 мкм) и более широкие допуски, что требует обширной ЧПУ-обработки. Наш метод изготовления керамической оболочки обеспечивает гладкую поверхность (Ra 3,2 мкм или лучше) и точность размеров, близкую к окончательному изделию.
- Снижение веса и тонкие стенки: Песочное литье испытывает трудности с сохранением целостности тонкостенных элементов. Литейное производство по моделям надежно позволяет получать стенки толщиной до 1,5 мм, что позволяет инженерам уменьшать общий вес компонента без потери структурной прочности.
- Общая стоимость владения: Хотя инструментальное оснащение для песочного литья изначально дешевле, значительные отходы, тяжелая механическая обработка и материальные потери часто делают точное литейное производство по моделям более экономичным выбором для высокоценных компонентов.
Часто задаваемые вопросы (FAQ) о рынке литейного производства по моделям
Каков текущий размер и прогнозируемый рост рынка литейного производства по моделям?
Глобальный рынок литейного производства оценивается примерно в диапазоне USD 18-21 миллиард к 2026 году на основе последних коммерческих прогнозов, при этом долгосрочные прогнозы обычно простираются примерно до 24-32 миллиардов долларов США к началу-середине 2030-х годов при среднегодовых темпах роста около 4.5%-5.6%.[1] Ключевые драйверы, движущие этой траекторией, включают:
- Рост спроса на аэрокосмическую технику: Обновление коммерческих флотов и программы модернизации вооруженных сил требуют высоконадежных турбинных компонентов и структурных деталей.
- Потребности в автомобильных турбонагнетателях и силовых агрегатах: Высокоэффективные двигатели основаны на сложных геометриях, производимых методом потерянной восковой модели.
- Достижения в медицинском секторе: Ортопедические имплантаты и хирургическая робототехника требуют точных допусков и биосовместимых металлов.
Какой сегмент материалов доминирует на рынке инвестиционного литья?
Нержавеющая сталь и углеродистая сталь ведут рынок по объему и общей доле, благодаря широкому использованию в промышленных клапанах, автомобильных узлах и механическом оборудовании. Однако специализированные сектора все чаще отдают предпочтение передовой металлургии:
- Суперсплавы (на основе никеля и кобальта): Доминируют в горячих секциях реактивных двигателей и промышленных газовых турбинах при высоких температурах.
- Титановые сплавы: Быстро расширяются в области медицинских имплантатов и аэрокосмических каркасов, где важны соотношения прочности и веса.
- Алюминиевые сплавы: Предпочтительны для легких оборонных и оптических корпусов.
Будучи поставщиками услуг по точному литью и ЧПУ-обработке, мы проектируем компоненты из этих сплавов, чтобы соответствовать строгим эксплуатационным требованиям и обеспечивать надежную работу.
Кто являются ведущими мировыми игроками в индустрии инвестиционного литья?
Глобальная цепочка поставок включает устоявшиеся транснациональные конгломераты и специализированные предприятия по точному производству. Ведущие промышленные производители включают:
- Howmet Aerospace: Доминирует в области литья структурных каркасов и лопаток двигателей.
- Компания Precision Castparts Corp. (PCC): Специализируется на крупных, сложных структурных компонентах из сверхпрочного сплава.
- Signicast (Form Technologies): Известна высокоавтоматизированными решениями для точного литья в больших объемах.
- Hitchiner Manufacturing: Пионеры в технике противогравитационного литья для автомобильной и оборонной промышленности.
- Zollern GmbH & Co. KG: Обеспечивает передовые металлические решения для тяжелого машиностроения и энергетической инфраструктуры.
В то время как поставщики первого уровня в основном сосредоточены на масштабных оборонных контрактах, надежные предприятия среднего сегмента предоставляют индивидуальные предложения, более короткие сроки выполнения и полный цикл CNC-обработки. Для покупателей, оценивающих производственные пути помимо методов поточного литья, анализ песочного литья и литейных форм для выбора подходящего процесса помогает определить наиболее экономичный метод перед инвестированием в окончательные штампы.
Ссылки
- EIN Presswire - Рост рынка инвестиционного литья: с 16,9 миллиарда долларов в 2023 году до 33,9 миллиарда долларов к 2034 году (резюме исследования TMR) ↩
- Институт инвестиционного литья - центр отраслевых ассоциаций (контекст обзора мирового рынка) ↩
- Википедия - Литье по выплавляемым моделям ↩
- Институт инвестиционного литья - обзор процесса точного инвестиционного литья
- NADCA / diecasting.org - Процесс литейного формования
- SAE - системы менеджмента качества AS9100D (авиационная промышленность)